ตอบ 1 และ 2 ธุรกิจต่างประเทศที่จดทะเบียน Non-resident VAT registrants
https://eservice.rd.go.th/rd-ves-web/search/company
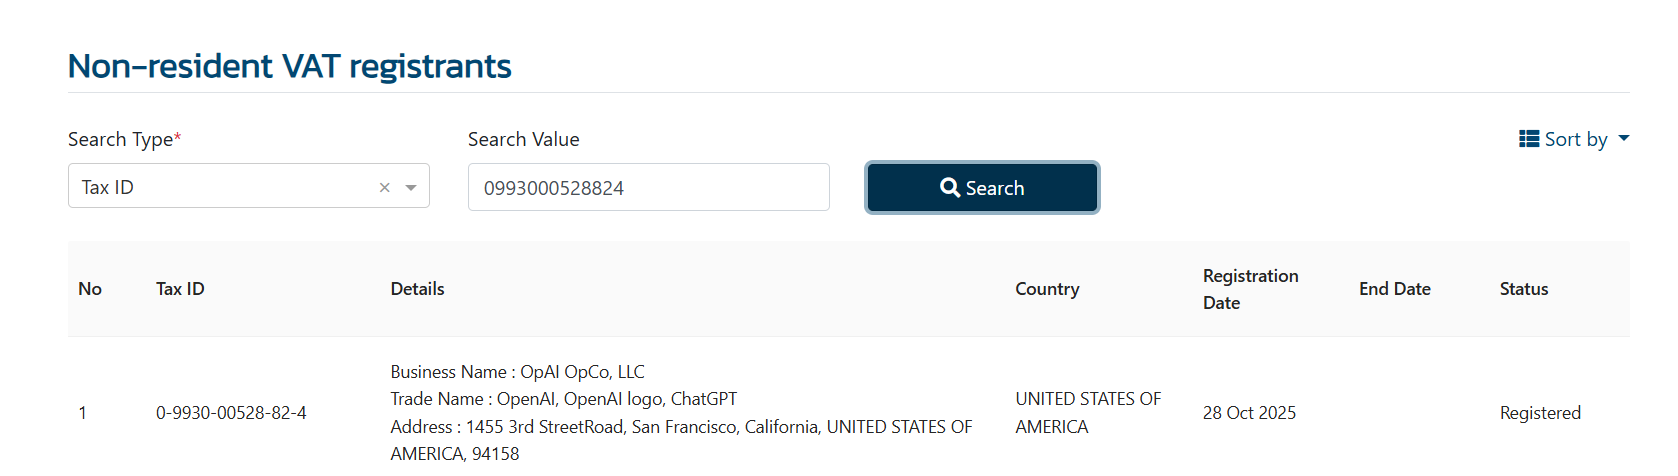
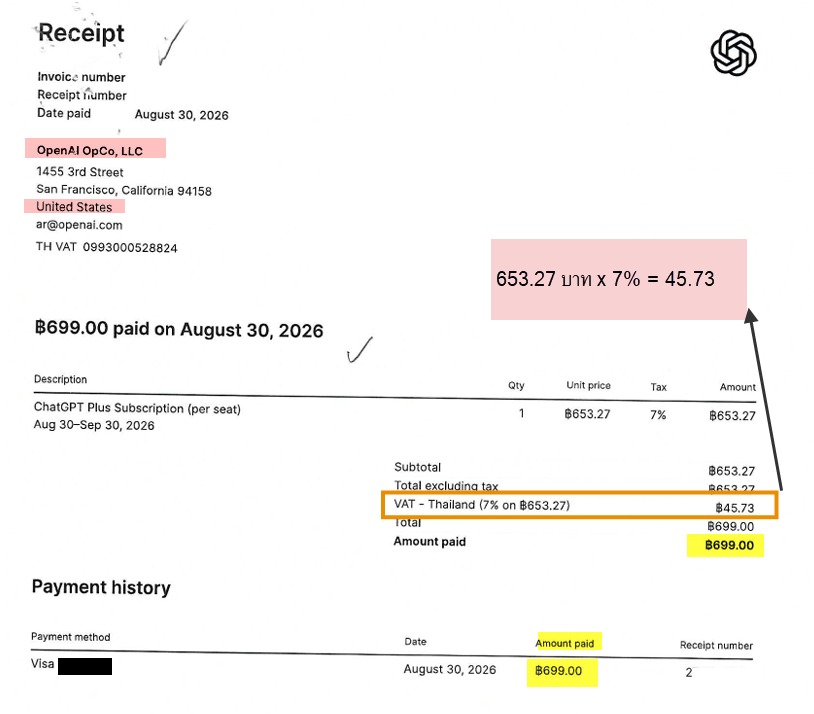
Business Name OpAI OpCo, LLCTrade Name : OpenAI, OpenAI logo, ChatGPT TAX ID 0-9930-00528-82-4 Country UNITED STATES OF AMERICA ได้จดทะเบียนภาษีมูลค่าเพิ่มประเภท Non-resident VAT registrants เนื่องจากตั้งแต่ปี 2564 ได้มีกฎหมายกำหนดให้ผู้ประกอบการที่ได้ให้บริการทางอิเล็กทรอนิกส์ (e-Service) จากต่างประเทศ เช่น แพลตฟอร์มสตรีมมิ่ง, โฆษณาออนไลน์, หรือบริการคลาวด์ต่างประเทศ และได้ใช้บริการในประเทศไทย ต้องเสียภาษีมูลค่าเพิ่มในประเทศไทย จึงเป็นเหตุให้ผู้ประกอบการต่างประเทศต้อง มาจดทะเบียนภาษีมูลค่าเพิ่ม (VAT)ประเภท Non-resident VAT registrants กับกรมสรรพากรไทย ตามกฎหมาย VAT e-Service
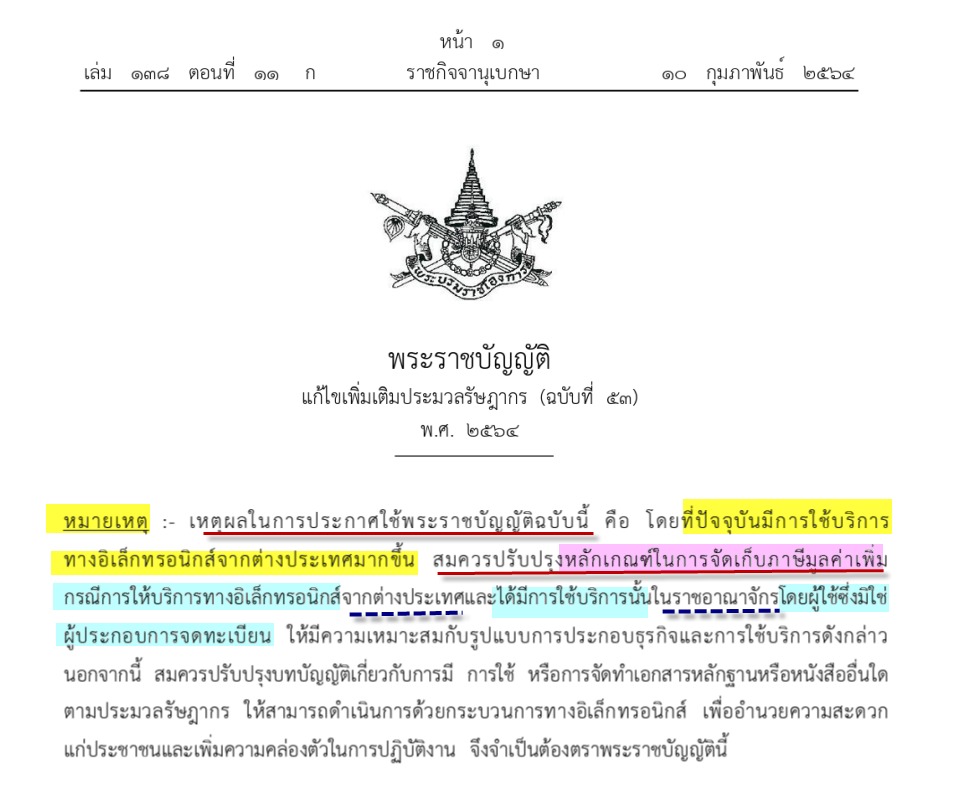
อ้างอิงเพิ่มเติม : บทความจาก ภาษี E Service โดยกองนโยบายภาษี สำนักงานเศรษฐกิจการคลัง ธุรกิจต่างประเทศที่จดทะเบียน Non-resident VAT registrants คือ ผู้ประกอบการต่างประเทศที่ไม่ได้จดทะเบียนจัดตั้งในประเทศไทย แต่ให้บริการทางอิเล็กทรอนิกส์ (e-Service) เช่น แพลตฟอร์มสตรีมมิ่ง, โฆษณาออนไลน์, หรือบริการคลาวด์ต่างประเทศ และได้มาจดทะเบียนภาษีมูลค่าเพิ่ม (VAT) กับกรมสรรพากรไทย ตามกฎหมาย VAT e-Service 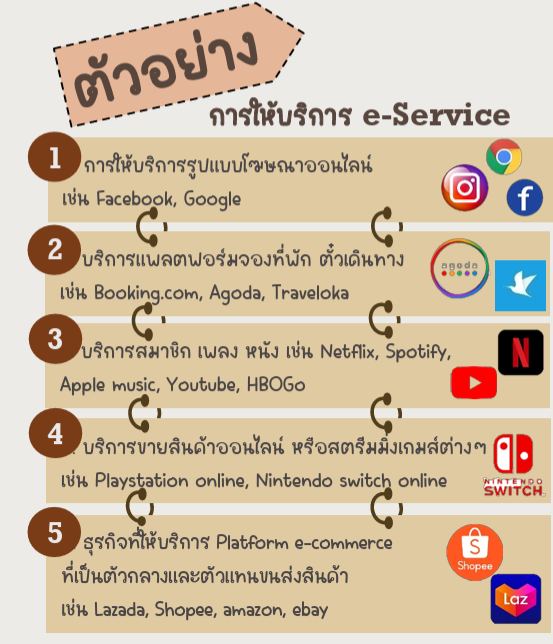
|
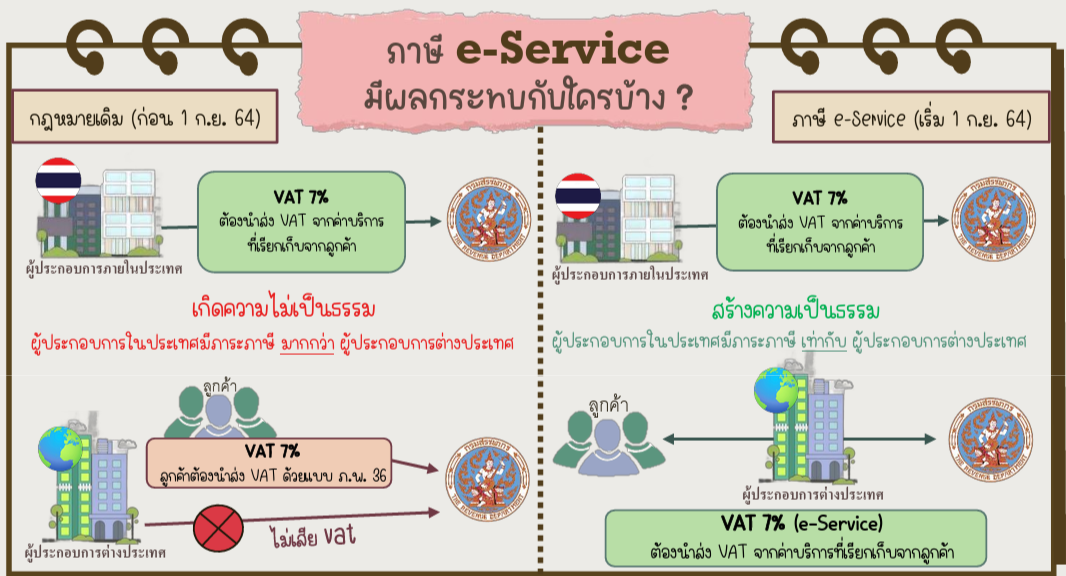
ขอขอบคุณ และ เครดิตภาพ : จากเอกสาร TAX POLICY JOURNAL คุณพราวนภัส ศรีทิพย์ เศรษฐกร กองนโยบายภาษี สำนักงานเศรษฐกิจการคลัง |
อ้างอิง TAX-EZ Update กฎหมาย บริการทางอิเล็กทรอนิกส์จากต่างประเทศ และอิเล็กทรอนิกส์แพลตฟอร์มต่างประเทศ e-Service Electronics Platform
เมื่อผู้ประกอบการต่างประเทศ ที่ได้ให้บริการทางอิเล็กทรอนิกส์จากต่างประเทศ และอิเล็กทรอนิกส์แพลตฟอร์มต่างประเทศ ที่มีรายได้เกินกว่า 1.8 ล้านบาทต่อปี จากการให้บริการแก่ผู้ใช้บริการในประเทศไทย ซึ่งไม่ใช่ผู้ประกอบการจดทะเบียน VAT มีหน้าที่ต้องจดทะเบียนและเสียภาษีมูลค่าเพิ่มให้แก่กรมสรรพากรบริษัท ผู้จ่ายเงิน ที่จ่ายเงินค่าบริการให้ Platform ต่างประเทศจะมีหน้าที่เช่นกัน โดยพิจารณาแยกออกเป็น 2 กลุ่มได้ดังนี้
กลุ่มที่ 1 สำหรับบริษัทที่เป็นผู้ประกอบการภาษีมูลค่าเพิ่ม (จดทะเบียน VAT) | กลุ่มที่ 2 สำหรับบริษัทที่ไม่เป็นผู้ประกอบการภาษีมูลค่าเพิ่ม (ไม่ได้จดทะเบียน VAT) | 1. บริษัทจะจ่ายเงินค่าบริการการใช้ Platform E-Service ด้วยราคาเท่าเดิม (ไม่มีภาษีมูลค่าเพิ่ม) โดยมีเงื่อนไข ว่าบริษัทจะต้องแจ้ง เจ้าของ Platform ว่าตนเองเป็นผู้ประกอบการ VAT
2. เมื่อบริษัทจ่ายชำระค่าบริการ บริษัทยังคงมีหน้าที่ ต้องนำส่ง ภพ.36 มาตรา 83/6(2) แห่งประมวลรัษฎากร เหมือนเดิม
3.ผู้ประกอบการต่างประเทศจะไม่เรียกเก็บภาษีมูลค่าเพิ่มจากบริษัท | 1. บริษัทจะต่องจ่ายเงินค่าบริการการใช้ Platform E-Service ด้วยอัตราใหม่ (+ VAT 7% )
2. บริษัทไม่มีหน้าที่ ต้องนำส่ง ภพ.36
3. ผู้ประกอบการต่างประเทศ จะเรียกเก็บภาษีมูลค่าเพิ่มจากบริษัท และนำไปยื่นภาษีมูลค่าเพิ่ม (PP.30.9) เองทุกเดือน |
ตอบ 3 ภาษีหัก ณ ที่จ่าย
สำหรับภาษีหัก ณ ที่จ่าย ตอนนี้มีคำตอบอยู่ 2 มุม
- ตามแนวข้อหารือเก่า : ระบุว่าต้องหัก ณ ที่จ่ายเนื่องจากยังตีความว่า เข้าลักษณะงานอันมีลิขสิทธิ์ อ้างอิงข้อหารือ เลขที่ กค 0811/3718 วันที่ 14/05/2002
- ตามแนวข้อหารือใหม่ : ระบุว่าไม่ต้องหัก ณ ที่จ่าย เนื่องจากตีความใหม่ว่า งานอันมีลิขสิทธิ์ ต้องเป็น ค่าโปรแกรม ได้ สิทธิในการทำซ้ำและแจกจ่าย หรือสิทธิในการดัดแปลงและเผยแพร่ หรือสิทธิในการดำเนินการอื่นใดที่หากไม่มีการจ่ายค่าตอบแทนเช่นว่านั้นแล้วจะถือว่าเป็นการละเมิดลิขสิทธิ์ อ้างอิงข้อหารือ เลขที่กค 0702/1626 วันที่ 19/03/2025
สรุปคำตอบสำหรับ Software on Cloud อาจต้องพิจารณาข้อเท็จจริง ของโปรแกรมของบริษัทว่าตรงกับข้อหารือข้อใด และจะอิงตามข้อหารือปีใด - ถ้าเลือกตามแนวข้อหารือเก่า : บริษัทยังคงต้องหัก ณ ที่จ่ายต่อไป โดยมีข้อเสียคือบริษัทยังต้องรับผิดชอบรายจ่ายส่วนนี้เพิ่มขึ้น แต่ก็มีข้อดีคือ ไม่มีความเสี่ยงเรื่องดุลยพินิจของเจ้าหน้าที่
- ถ้าเลือกตามแนวข้อหารือใหม่ : บริษัทไม่ต้องหัก ณ ที่จ่ายอีกต่อไป โดยมีข้อดีคือบริษัทไม่ต้องรับผิดชอบรายจ่ายส่วนนี้เพิ่มขึ้น แต่ก็มีข้อเสีย คือ มีความเสี่ยงเรื่องดุลยพินิจของเจ้าหน้าที่
ตามพระราชบัญญัติลิขสิทธิ์ พ.ศ. 2537 มาตรา 4 ระบุว่า โปรแกรมคอมพิวเตอร์ คืองานวรรณกรรมชนิดหนึ่งซึ่งมีลิขสิทธิ์
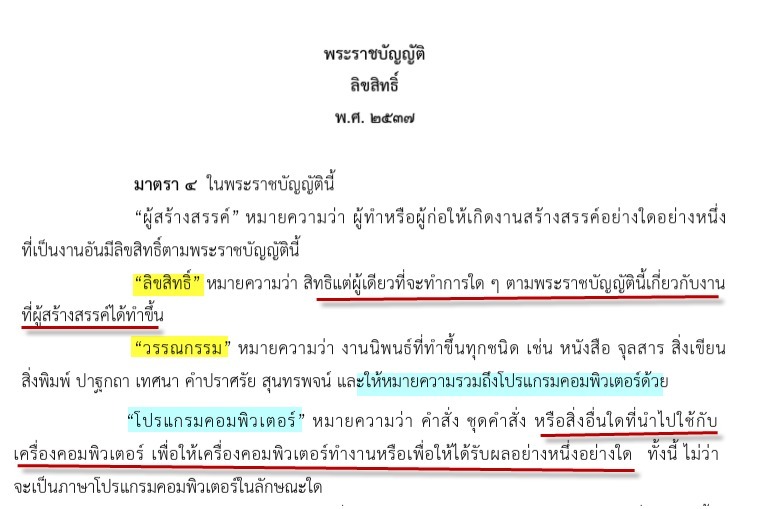
www.ipthailand.go.th/images/3534/2565/Copyright/Copyright_Act2_TH.pdf
ตอบ 4 ฐานภาษี กรณีบริษัทเป็นผู้ออกภาษีแทน
ในกรณีนี้ถ้ายื่น ภ.ง.ด.54, ภ.พ.36 ต้องใช้ฐานไหนในการยื่นภาษี กรณีบริษัทเป็นผู้ออกภาษีแทน และบันทึกบัญชีอย่างไร
ตามมาตรา 40 แห่งประมวลรัษฎากร กรณีที่บริษัทออกภาษีแทน ผู้มีเงินได้ (OpAI OpCo, LLC) จะต้องนำภาษีที่ออกให้มาคำนวณรวมเป็นเงินได้ และเมื่อเงินได้เพิ่มขึ้น ภาษีย่อมเพิ่มขึ้น ดังนั้นจึงต้องนำภาษีที่เพิ่มขึ้นไปคำนวณเป็นเงินได้อีกทอด และทำซ้ำวนไปเรื่อย ๆ จนกว่า ภาษีที่เพิ่ม จะเท่ากับเงินได้ที่เพิ่ม หรือ สามารถใช้ สูตรลัดได้ดังนี้
สูตรคำนวณออกภาษีเงินได้ ณ ที่จ่าย ให้ตลอดไป (ออกให้ทุกทอด) คือ เงินได้ คูณ อัตราภาษี หารด้วย 100 – อัตราภาษี
|
จากข้อเท็จจริงของสมาชิก จะคำนวณได้ดังนี้ สมมุติ ภาษี 5% = 699 คูณ 5 หารด้วย (100-5) = 699*5/95 = 36.79 ดังนั้น เมื่อ ยื่น ภ.ง.ด.54, ภ.พ.36 จะต้องใช้ฐาน 699 + 36.79 = 735.79
มาตรา 40 เงินได้พึงประเมินนั้นคือ เงินได้ประเภทดังต่อไปนี้ รวมตลอดถึงเงินค่าภาษีอากรที่ผู้จ่ายเงินหรือผู้อื่นออกแทนให้สำหรับเงินได้ประเภทต่าง ๆ ดังกล่าว ไม่ว่าในทอดใด |
อ้างอิงคำตอบ
เรื่อง | หลักการคิดหัก ณ ที่จ่ายออกแทน | แหล่งที่มา | Facebook อ.สุเทพ พงษ์พิทักษ์ | วันที่ | วันที่ถาม 11/02/2025 - วันที่ตอบ 18/03/2025 | ประเภทภาษี | ภาษีเงินได้หัก ณ ที่จ่าย,ภาษีเงินได้นิติบุคคล | ข้อกฎหมาย | มาตรา 65 ตรี (3) แห่งประมวลรัษฎากร | ปุจฉา | การออกภาษีหัก ณ ที่จ่าย แบบยื่น ภ.ง.ด.53 แบบภาษีออกให้หน่อยนะคะ กรณีเป็นการจ่ายค่าบริการ หัก ณ ที่จ่าย 3% คิดจากยอดก่อนภาษีมูลค่าเพิ่มหรือเปล่าค่ะในการนำส่งกรมสรรพากร | วิสัชนา | กรณีเป็นการจ่ายค่าบริการ หัก ณ ที่จ่าย 3% คิดจากยอดก่อนภาษีมูลค่าเพิ่ม ถูกต้องแล้วครับ ถ้ากรณีที่ไม่ได้หัก ณ ที่จ่ายไว้แล้ว บริษัทฯ เป็นผู้รับผิดชอบจ่ายภาษีในส่วนนี้แทน นั้น ในเบื้องต้นควรหักไว้เพียง 3% ของค่าบริการ และนำส่ง แล้วตั้ง Supplier เป็นลูกหนี้ สำหรับจำนวนภาษีเงินได้หัก ณ ที่จ่าย จากนั้นให้มีจดหมายทวงถาม 2 ครั้ง แล้วจำหน่วยเป็นหนี้สูญ เพราะหากออกให้โดยไม่มีข้อตกลงในทางภาษีอากร ถือเป็นรายจ่ายให้โดยเสน่หา เข้าลักษณะเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (3) แห่งประมวลรัษฎากร
หลักการคิดหัก ณ ที่จ่ายเหมือนกันหรือเปล่าค่ะ และติ๊กหัก ณ ที่จ่ายในแบบเป็นเงื่อนไข 2 (ออกให้ตลอดไป) ถ้าหัก ณ ที่จ่ายยอดหลักสิบละคะ บริษัทฯ ลืมหัก ณ ที่จ่าย แต่ตกลงว่าจะรับผิดชอบยื่นในส่วนนี้เอง ส่วนที่ออกให้ถือเป็นรายการบัญชีต้องห้ามทางภาษี สามารถทำแบบนี้ได้หรือเปล่าค่ะ ไม่ต้องเอาภาษีมาทบด้วยฐานการคิด 3% ใช่มั้ยค่ะ
สุเทพ พงษ์พิทักษ์ วิสัชนา: 1. หลักการคิดหัก ณ ที่จ่าย ต่างกันเป็น 3 กรณี คือ กรณีที่ 1ภาษีเงินได้หัก ณ ที่จ่าย เช่น จ่ายเงินได้ 100,000 บาท ภาษีเงินได้หัก ณ ที่จ่าย 3% (100,000 x3/100) = 3,000.00 บาท บริษัทฯ จ่ายเงินสุทธิให้แก่ผู้มีเงินได้ 97,000 บาท กรณีที่ 2ออกภาษีเงินได้ ณ ที่จ่าย ให้ตลอดไป (ออกให้ทุกทอด) เช่น จ่ายเงินได้ 100,000 บาท ภาษีเงินได้หัก ณ ที่จ่าย 3% (100,000 x3/97) = 3,092.78 บาท เช่นนี้ ผู้มีเงินได้ได้รับเงินได้ทั้งสิ้น 103,000 บาท บริษัทฯ จ่ายเงินสุทธิให้แก่ผู้มีเงินได้ 100,000 บาท กรณีที่ 3ออกภาษีเงินได้ ณ ที่จ่ายครั้งเดียว (ทอดเดียว) เช่น เงินได้ 100,000 บาท ภาษีเงินได้หัก ณ ที่จ่าย 3% (100,000 x3/100) = 3,000 บาท ออกภาษีเงินได้ให้ 3,000 บาท รวมเป็นภาษีเงินได้หัก ณ ที่จ่ายทั้งสิ้น 3,090.00 บาท ออกให้ทอดเดียว 3,000 บาท บริษัทฯ จึงต้องหักภาษีเงินได้ ณ ที่จ่ายไว้อีก 90 บาท เช่นนี้ ผู้มีเงินได้ได้รับเงินได้ทั้งสิ้น 103,000 บาท บริษัทฯ จ่ายเงินสุทธิให้แก่ผู้มีเงินได้ 99,910 บาท
2. กรณีหัก ณ ที่จ่ายยอดหลักสิบละคะ บริษัทฯ ลืมหัก ณ ที่จ่าย แต่ตกลงว่าจะรับผิดชอบยื่นในส่วนนี้เอง ส่วนที่ออกให้โดยมีข้อตกลง (ควรเป็นลายลักษณ์อักษร) เช่นนี้ บริษัทฯ นำภาษีเงินได้หัก ณ ที่จ่าย ที่ออกแทนให้มาถือเป็นรายจ่ายในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลได้ ไม่ต้องห้ามตามมาตรา 65 ตรี (3) แห่งประมวลรัษฎากร
3. การออกภาษีเงินได้ ณ ที่จ่าย แทนผู้มีเงินได้ ต้องนำจำนวนภาษีเงินได้หัก ณ ที่จ่าย มาถือรวมเป็นฐานในการคำนวณภาษีเงินได้หัก ณ ที่จ่าย ตามหลักกฎหมาย ไม่สามารถทำแบบที่คุณกล่าวได้ โดยไม่ต้องเอาภาษีมาทบด้วยฐานการคิด 3% ทั้งนี้ตามมาตรา 39 คำว่า “เงินได้พึงประเมิน” ประกอบมาตรา 40 วรรคท้าย แห่งประมวลรัษฎากร
ขอขอบคุณข้อมูลจาก FB อ.สุเทพ พงษ์พิทักษ์ ที่อนุญาตให้นำความรู้ดีๆ มาเเบ่งปันใน Website Tax-EZ ค่ะคลิ๊กที่นี่ เพื่อติดตาม FB เพจ "อาจารย์ สุเทพ พงษ์พิทักษ์" |
|