Facebook อ.สุเทพ พงษ์พิทักษ์
เงินรางวัลสนับสนุนนักกีฬาทีมชาติบันทึกเป็นค่าใช้จ่ายบริษัทได้หรือไม่
| เรื่อง | เงินรางวัลสนับสนุนนักกีฬาทีมชาติบันทึกเป็นค่าใช้จ่ายบริษัทได้หรือไม่ |
| แหล่งที่มา | Facebook อ.สุเทพ พงษ์พิทักษ์ |
| วันที่ | วันที่ถาม 08/10/2026 - วันที่ตอบ 14/10/2026 |
| ประเภทภาษี | ภาษีเงินได้บุคคลธรรมดา,ภาษีเงินได้นิติบุคคล |
| ข้อกฎหมาย | มาตรา 42 (28) มาตรา 65 ตรี (3) แห่งประมวลรัษฎากร กฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) กฎกระทรวง ฉบับที่ 325 (พ.ศ. 2560) ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 293) |
| ปุจฉา | ขอสอบถามเรื่องการอัดฉีดนักกีฬาจากการแข่งขันระดับชาติ เช่น เอเชียนแกม บริษัทมอบเงินรางวัลสนับสนุนแบบให้เปล่าโดยไม่ได้หักภาษี เนื่องจากตัวนักกีฬาได้รับยกเว้น บริษัทสามารถบันทึกเป็นค่าไช้จ่ายเต็มจำนวนได้ไหมครับ |
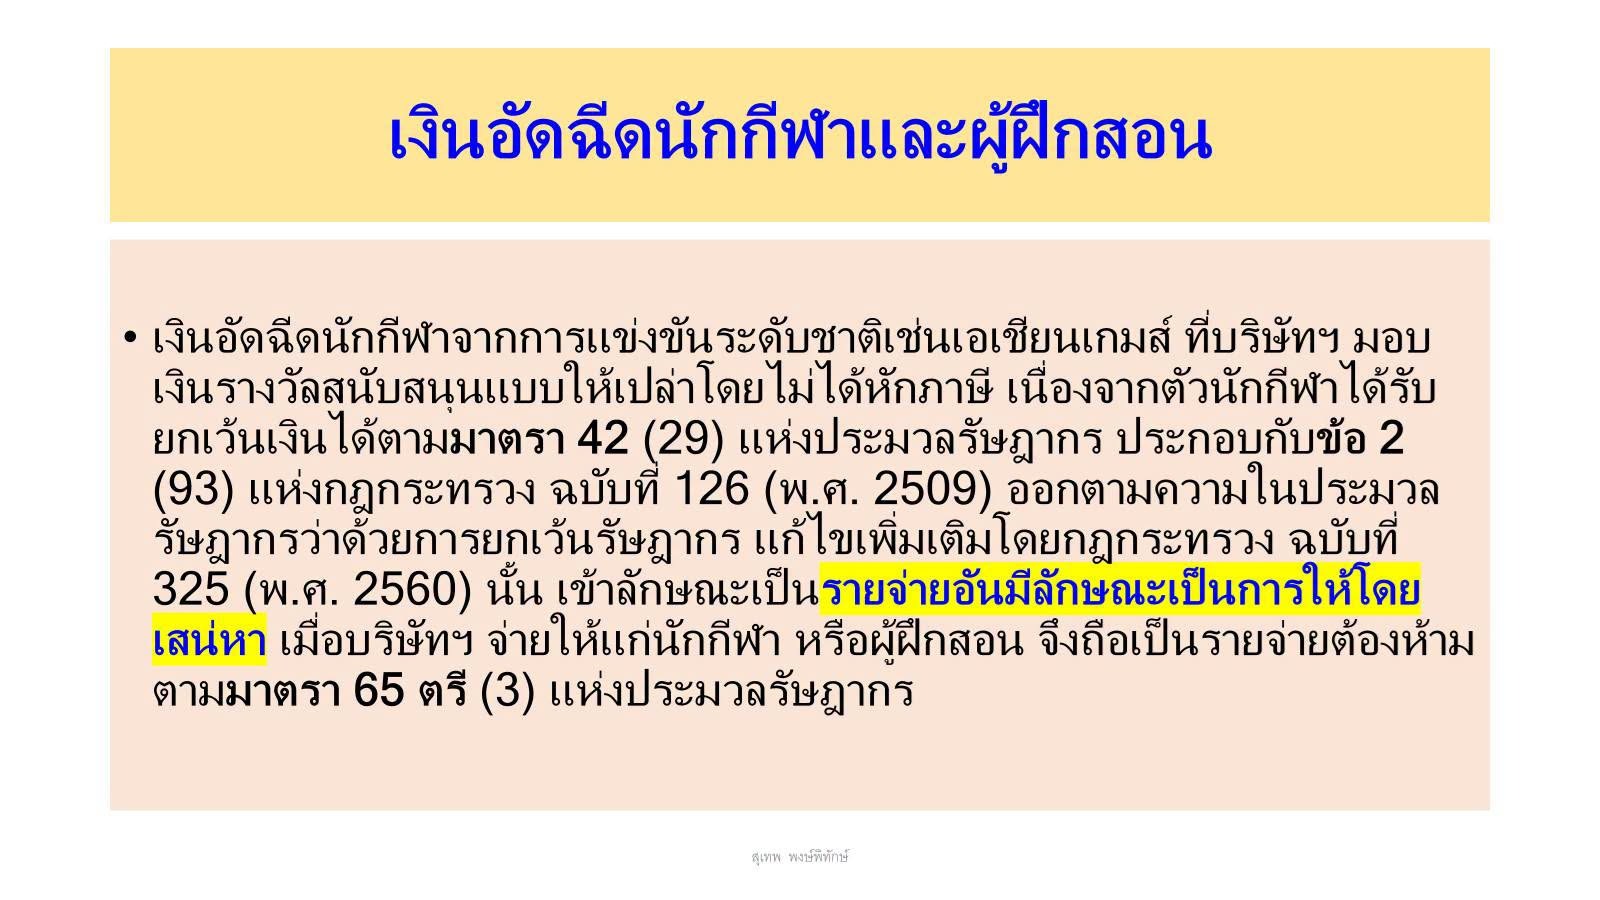
| วิสัชนา | 1. ตามมาตรา 42 (28) แห่งประมวลรัษฎากร “มาตรา 42 เงินได้พึงประเมินประเภทต่อไปนี้ ให้ได้รับยกเว้นไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้ (28) เงินได้ที่ได้รับจากการอุปการะโดยหน้าที่ธรรมจรรยาหรือจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี ทั้งนี้ จากบุคคลซึ่งมิใช่บุพการี ผู้สืบสันดาน หรือคู่สมรสเฉพาะเงินได้ในส่วนที่ไม่เกินสิบล้านบาทตลอดปีภาษีนั้น 2. ตามข้อ 2 (93) แห่งกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ออกตามความในประมวลรัษฎากรว่าด้วยการยกเว้นรัษฎากร แก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 325 (พ.ศ. 2560) ใช้บังคับสำหรับเงินได้พึงประเมินที่ได้รับตั้งแต่วันที่ 1 กุมภาพันธ์ พ.ศ. 2559 เป็นต้นไป “ข้อ 2 ให้กำหนดเงินได้ต่อไปนี้เป็นเงินได้ตาม (17) ของมาตรา 42 แห่งประมวลรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยพระราชบัญญัติแก้ไขเพิ่มเติมประมวลรัษฎากร (ฉบับที่ 10) พ.ศ. 2496 (93) เงินได้ที่นักกีฬาและผู้ฝึกสอนกีฬาได้รับจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาส แห่งขนบธรรมเนียมประเพณี เพื่อเป็นรางวัลอันเนื่องมาจากการเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ เฉพาะส่วนที่เกินสิบล้านบาท ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีประกาศกำหนด” อธิบดีกรมสรรพากรอำนาจตามความในข้อ 2 (93) แห่งกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร ซึ่งแก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 325 (พ.ศ. 2560) ออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร ออกประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 293) เรื่อง กำหนดหลักเกณฑ์ วิธีการ และเงื่อนไข เพื่อการยกเว้นภาษีเงินได้ที่นักกีฬา และผู้ฝึกสอนกีฬา ได้รับจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี เพื่อเป็นรางวัลอันเนื่องมาจากการเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ เฉพาะส่วนที่เกินสิบล้านบาท ลงวันที่ 31 มีนาคม พ.ศ. 2560 ดังต่อไปนี้ “ข้อ 1 ในประกาศนี้ “นักกีฬา” หมายความว่า บุคคลซึ่งเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ “ผู้ฝึกสอนกีฬา” หมายความว่า ผู้ฝึกสอนกีฬาที่ฝึกสอนนักกีฬา ซึ่งเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ “สมาคมกีฬา” หมายความว่า สมาคมกีฬาที่ได้รับอนุญาตให้ใช้คำว่า “แห่งประเทศไทย” และ คำว่า “แห่งประเทศไทย ในพระบรมราชูปถัมภ์” “การแข่งขันรายการมหกรรมกีฬา” หมายความว่า การแข่งขันกีฬา ที่คณะกรรมการโอลิมปิกแห่งประเทศไทยในพระบรมราชูปถัมภ์ หรือคณะกรรมการพาราลิมปิกแห่งประเทศไทย ส่งเข้าแข่งขัน ดังต่อไปนี้ (1) โอลิมปิกเกมส์ (ฤดูร้อน – ฤดูหนาว) (2) พาราลิมปิกเกมส์ (3) เอเชี่ยนเกมส์ (ฤดูร้อน – ฤดูหนาว) (4) อาเซียนพาราเกมส์ (5) เอเชี่ยนพาราเกมส์ (6) เอเชี่ยนอินดอร์มาเชี่ยลอาร์ทเกมส์ (7) เอเชี่ยนบีชเกมส์ ( 8 ) ซีเกมส์ “การแข่งขันกีฬาสมัครเล่นระดับนานาชาติ” หมายความว่า การแข่งขันกีฬา ที่สมาคมกีฬา ส่งเข้าแข่งขัน ดังนี้ (1) การแข่งขันชิงชนะเลิศแห่งโลก (2) การแข่งขันชิงชนะเลิศแห่งเอเชีย (3) การแข่งขันชิงชนะเลิศแห่งอาเซียน หรือ (4) รายการแข่งขันระดับนานาชาติที่สหพันธ์กีฬานานาชาติเป็นเจ้าของการจัด การแข่งขัน ข้อ 2 นักกีฬา และผู้ฝึกสอนกีฬา ต้องได้รับอนุญาตตามกฎหมายว่าด้วยการกีฬาแห่งประเทศไทย ให้เข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ ในนามทีมชาติไทย ข้อ 3 นักกีฬา และผู้ฝึกสอนกีฬาต้องได้รับเงินจากการให้โดยเสน่หาเพื่อเป็นรางวัลอันเนื่องมาจากการเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติจากภาครัฐหรือเอกชน โดยไม่มีข้อผูกพันต้องกระทำการอย่างหนึ่งอย่างใดเป็นการตอบแทน ให้แก่ผู้ให้หรือบุคคลอื่น ทั้งนี้ เงินรางวัลดังกล่าว จะต้องได้รับภายในหนึ่งปีนับแต่วันที่การแข่งขันสิ้นสุดลงอย่างเป็นทางการ ข้อ 4 ผู้มีเงินได้ซึ่งได้รับรางวัลดังกล่าว จะต้องแสดงหลักฐานที่พิสูจน์ได้ว่าได้รับเงินจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี เพื่อเป็นรางวัลอันเนื่องมาจากการเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ ข้อ 5 ประกาศนี้ให้ใช้บังคับตั้งแต่วันที่ 1 กุมภาพันธ์ พ.ศ. 2559 เป็นต้นไป” ต้อข้อถาม ขอเรียนว่า นักกีฬา และผู้ฝึกสอนกีฬา ที่ได้รับอนุญาตตามกฎหมายว่าด้วยการกีฬาแห่งประเทศไทย ให้เข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติในนามทีมชาติไทยที่ได้รับเงินจากการให้โดยเสน่หาเพื่อเป็นรางวัลอันเนื่องมาจากการเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติจากภาครัฐหรือเอกชน โดยไม่มีข้อผูกพันต้องกระทำการอย่างหนึ่งอย่างใดเป็นการตอบแทน นั้น โดยทั่วไปนักกีฬา และผู้ฝึกสอนกีฬา ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามมาตรา 42 (28) แห่งประมวลรัษฎากร สำหรับเงินได้ในส่วนที่ไม่เกิน 10 ล้านบาท ในแต่ละปีภาษี อย่างไรก็ตามนักกีฬา และผู้ฝึกสอนกีฬาทีมชาติไทย ที่เข้าร่วมการแข่งขันรายการมหกรรมกีฬา ที่คณะกรรมการโอลิมปิกแห่งประเทศไทยในพระบรมราชูปถัมภ์ หรือคณะกรรมการพาราลิมปิกแห่งประเทศไทย ส่งเข้าแข่งขัน อาทิ (1) โอลิมปิกเกมส์ (ฤดูร้อน – ฤดูหนาว) (2) พาราลิมปิกเกมส์ (3) เอเชี่ยนเกมส์ (ฤดูร้อน – ฤดูหนาว) (4) อาเซียนพาราเกมส์ (5) เอเชี่ยนพาราเกมส์ (6) เอเชี่ยนอินดอร์มาเชี่ยลอาร์ทเกมส์ (7) เอเชี่ยนบีชเกมส์ (8) ซีเกมส์ หรือการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ ที่สมาคมกีฬาส่งเข้าแข่งขัน ได้แก (1) การแข่งขันชิงชนะเลิศแห่งโลก (2) การแข่งขันชิงชนะเลิศแห่งเอเชีย (3) การแข่งขันชิงชนะเลิศแห่งอาเซียน หรือ (4) รายการแข่งขันระดับนานาชาติที่สหพันธ์กีฬานานาชาติเป็นเจ้าของการจัดการแข่งขัน ซึ่งได้รับเงินจากการให้โดยเสน่หาดังกล่าว ในส่วนที่เกินกว่า 10 ล้านบาท ก็ยังคงได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา โดยจะต้องได้รับเงินรางวัลดังกล่าว ภายในหนึ่งปีนับแต่วันที่การแข่งขันสิ้นสุดลงอย่างเป็นทางการ ทั้งนี้ นักกีฬา และผู้ฝึกสอนกีฬาทีมชาติไทยดังกล่าว ต้องแสดงหลักฐานที่พิสูจน์ได้ว่า ได้รับเงินจากการให้โดยเสน่หาเนื่องในพิธีหรือตามโอกาสแห่งขนบธรรมเนียมประเพณี เพื่อเป็นรางวัลอันเนื่องมาจากการเข้าร่วมการแข่งขันรายการมหกรรมกีฬาและรายการแข่งขันกีฬาสมัครเล่นระดับนานาชาติ กรณีเงินได้พึงประเมินที่นักกีฬา และผู้ฝึกสอนฯ ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาตามมาตรา 42 (29) แห่งประมวลรัษฎากร เข้าลักษณะเป็นเงินได้ที่ได้รับจากการให้โดยเสน่หา ดังนี้ "มาตรา 42 เงินได้พึงประเมินประเภทต่อไปนี้ ให้ได้รับยกเว้นไม่ต้องรวมคำนวณเพื่อเสียภาษีเงินได้ (29) เงินได้ที่ได้รับจากการให้โดยเสน่หาที่ผู้ให้แสดงเจตนาหรือเห็นได้ว่ามีความประสงค์ให้ใช้เพื่อประโยชน์ในกิจการศาสนา กิจการศึกษา หรือกิจการสาธารณประโยชน์ ตามหลักเกณฑ์ และเงื่อนไขที่กำหนดในกฎกระทรวง 2. รายจ่ายอันเข้าลักษณะเป็นการให้โดยเสน่หา เข้าลักษณะเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (3) แห่งประมวลรัษฎากร ดังนี้ "มาตรา 65 ตรี รายการต่อไปนี้ไม่ให้ถือเป็นรายจ่ายในการคำนวณกำไรสุทธิ (3) รายจ่ายอันมีลักษณะเป็นการส่วนตัว การให้โดยเสน่หา หรือการกุศล เว้นแต่ (ก) รายจ่ายซึ่งเป็นเงินที่บริจาคแก่พรรคการเมืองตามกฎหมายประกอบรัฐธรรมนูญว่าด้วยพรรคการเมือง ให้หักได้ไม่เกินห้าหมื่นบาท ทั้งนี้ ตามหลักเกณฑ์ วิธีการ และเงื่อนไขที่อธิบดีประกาศกำหนด (ข) รายจ่ายเพื่อการกุศลสาธารณะหรือเพื่อการสาธารณประโยชน์ตามที่อธิบดีประกาศกำหนดโดยอนุมัติรัฐมนตรี ให้หักได้ในส่วนที่ไม่เกินร้อยละ 2 ของกำไรสุทธิ และรายจ่ายเพื่อการศึกษาหรือเพื่อการกีฬาตามที่อธิบดีประกาศกำหนดโดยอนุมัติรัฐมนตรีให้หักได้อีกในส่วนที่ไม่เกินร้อยละ 2 ของกำไรสุทธิ (ดู ประกาศอธิบดีกรมสรรพากร เกี่ยวกับภาษีเงินได้ (ฉบับที่ 44) ประกอบ) ดังนั้น เงินอัดฉีดนักกีฬาจากการแข่งขันระดับชาติเช่นเอเชียนเกมส์ ที่บริษัทฯ มอบเงินรางวัลสนับสนุนแบบให้เปล่าโดยไม่ได้หักภาษี เนื่องจากตัวนักกีฬาได้รับยกเว้นเงินได้ตามมาตรา 42 (29) แห่งประมวลรัษฎากร ประกอบกับข้อ 2 (93) แห่งกฎกระทรวง ฉบับที่ 126 (พ.ศ. 2509) ออกตามความในประมวลรัษฎากรว่าด้วยการยกเว้นรัษฎากร แก้ไขเพิ่มเติมโดยกฎกระทรวง ฉบับที่ 325 (พ.ศ. 2560) นั้น เข้าลักษณะเป็นรายจ่ายอันมีลักษณะเป็นการให้โดยเสน่หา เมื่อบริษัทฯ จ่ายให้แก่นักกีฬา หรือผู้ฝึกสอน จึงถือเป็นรายจ่ายต้องห้ามตามมาตรา 65 ตรี (3) แห่งประมวลรัษฎากร อย่างไรก้ตาม หากบริษัทฯ เปลี่ยนวิธีการมอบเงินให้แก่นักกีฬา หรือผู้ฝึกสอนดังกล่าว ให้เป็นรายจ่ายในการโฆษณาประชาสัมพันธ์ ก็ย่อมถือเป็นรายจ่ายในการคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลได้ แต่นักีฬา และผู้ฝึกสอน จะไม่ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดา ทำนอง "ได้อย่าง ก็ต้องเสียอย่าง!!!"
ขอขอบคุณข้อมูลจาก FB อ.สุเทพ พงษ์พิทักษ์ ที่อนุญาตให้นำความรู้ดีๆ มาเเบ่งปันใน Website Tax-EZ ค่ะ |