Case study

ภาษีเงินได้บุคคลธรรมดารับค่าคอมมิชชั่น


เรื่อง ภาษีเงินได้บุคคลธรรมดารับค่าคอมมิชชั่น
แหล่งที่มา Case study
วันที่ 03/11/2026
ประเภทภาษี ภาษีเงินได้บุคคลธรรมดา
ข้อกฎหมาย
คำถาม

ชาวต่างชาติหาลูกค้าส่งมาให้บริษัทในไทย แล้วได้รับค่าคอมมิชชั่น ชาวต่างชาติจะต้องขอเลขผู้เสียภาษีเพื่อยื่น ภงด 91 หรือไม่เนื่องจากได้รับเงินได้จากประเทศไทย

คำตอบ

คำตอบ


ถ้าชาวต่างชาตินั้น  มีหน้าที่ต้องเสียภาษีในประเทศไทย >>> ต้องขอเลขผู้เสียภาษีเพื่อยื่น ภงด 91  

ถ้าชาวต่างชาตินั้น  ไม่มีหน้าที่ต้องเสียภาษีในประเทศไทย >>> ต้องขอเลขผู้เสียภาษีเพื่อยื่น ภงด 91  


สำหรับการพิจารณาว่ามีหน้าที่ต้องเสียภาษีในประเทศไทยหรือไม่  เนื่องจากโจทย์ ไม่ได้ระบุรายละเอียดดังนั้นจะขอตอบแบบกว้างๆ ดังนี้นะคะ โดยตีความเองว่าเป็นเงินได้ที่ได้รับตั้งแต่ 1 ม.ค.2567 เป็นต้นไป


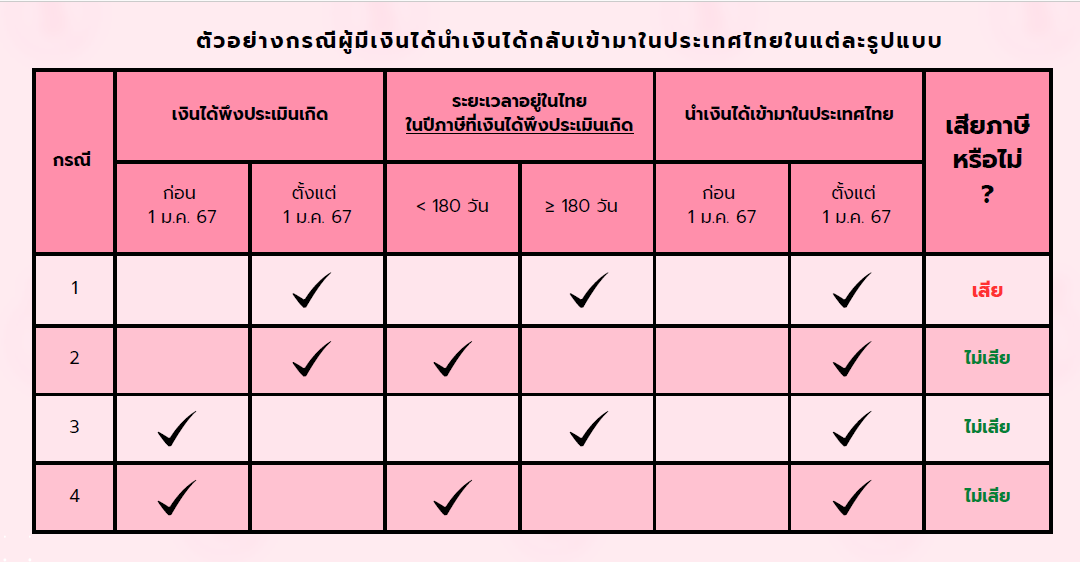
  1. ต้องพิจารณาว่าชาวต่างชาติ เป็นผู้อยู่ในไทยถึง 180 วันหรือไม่ และพิจารณาว่าได้นำเงินได้เข้ามาในไทยหรือไม่
    • หากเป็นผู้อยู่ในไทยถึง 180 วัน และนำเงินได้นั้นเข้ามาในไทยไม่ว่าปีใดก็ตาม ชาวต่างชาติมีหน้าที่ต้องเสียภาษีเงินได้ในไทย จะต้องขอเลขผู้เสียภาษี และนำส่งแบบภ.ง.ด.90
    • หากเป็นผู้อยู่ในไทย ไม่ถึง 180 วัน แม้นำเงินได้เข้ามาในไทย ก็ไม่ต้องเสียภาษีเงินได้บุคคลธรรมดาในประเทศไทย จะเสียภาษีในไทยคือต้องเข้าเงื่อนไขทั้ง  2 ข้อ


คำสั่งกรมสรรพากร ที่ ป.161 ป.162 /2566

เรื่อง การเสียภาษีเงินได้ตามมาตรา 41 วรรคสอง แห่งประมวลรัษฏากร ลงวันที่ 20พฤศจิกายน 2566  


มีผลใช้บังคับสำหรับเงินได้พึงประเมินที่นำเข้ามาในประเทศไทย ตั้งแต่วันที่ 1 มกราคม 2567เป็นต้นไป สรุปได้ดังนี้


รายละเอียด

มาตรา 41 วรรค 2 และ 3

การตีความแบบเดิม

คำสั่งกรมสรรพากร ที่ ป.161/2566

การตีความแบบใหม่

ผู้มีเงินได้พึงประเมินในปีภาษีที่ล่วงมาแล้ว
  
เนื่องจาก

1. หน้าที่งานหรือกิจการที่ทำในต่างประเทศ

2. ทรัพย์สินที่อยู่ในต่างประเทศ

1. อยู่ในไทยถึง 180 วันในปีที่มีเงินได้

และ
  
2. นำเงินได้เข้ามาในประเทศไทยในปีภาษีเดียวกันกับปีที่มีเงินได้พึงประเมิน


**หากเข้าเงื่อนไขทั้ง 2 ข้อ ต้องเสียภาษีเงินได้บุคคลธรรมดาในประเทศไทย

1.อยู่ในไทยถึง 180 วันในปีที่มีเงินได้

และ

2.นำเงินได้เข้ามาในประเทศไทยในปีภาษีใดก็ได้ให้เสียภาษีในปีที่นำเงินได้นั้นเข้ามาในประเทศไทย


**หากเข้าเงื่อนไขทั้ง 2 ข้อ ต้องเสียภาษีเงินได้บุคคลธรรมดาในประเทศไทย


คำสั่งกรมสรรพากร ที่ ป.162/2566


ไม่ให้บังคับสำหรับเงินได้พึงประเมินที่เกิดขึ้นก่อนวันที่ 1 มกราคม 2567


Cr. กองกฎหมายกรมสรรพากร


สามารถศึกษารายละเอียดเพิ่มเติมได้ที่ 


https://tax-ez.info/Update/View/vn4VQT1a/%E0%B8%9B.161


ป.161/2566 , ป.162/2556 ปรับปรุงวิธีการจัดเก็บภาษีเงินได้บุคคลธรรมดา-เเหล่งเงินได้ต่างประเทศ มาตรา 41 วรรค 2


  1. จากโจทย์ไม่ได้ระบุว่าผู้จ่ายเงินค่าคอมมิชชั่นเป็นใคร นิติบุคคล หรือ บุคคลธรรมดา จะขอตอบโดยอ้างอิงจากคำตอบเดิมที่สมาชิกเคยสอบถามมานะคะ


โจทย์เดิม


บริษัทนายหน้านิติบุคคลไทย โอนเงินค่านายหน้าไปยังบุคคลธรรมดา และไม่เคยเดินทางเข้ามาในประเทศไทยเลย บริษัทจะต้องหัก ณ ที่จ่าย หรือจะต้องนำยื่น ภ.พ. 36 หรือไม่ (บุคคลต่างประเทศมี 2 กรณีคือเป็นบุคคลที่อาศัยอยู่ต่างประเทศ ที่มีอนุสัญญาภาษีซ้อน กับประเทศที่มิได้มีอนุสัญญาภาษีซ้อน)


คำตอบ ข้อ 1 (2)


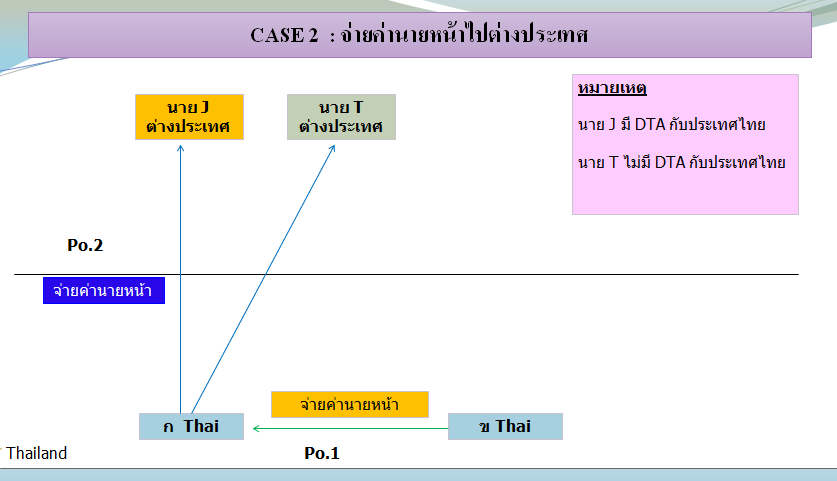
  • กรณีนาย J ต่างประเทศ มี DTA กับประเทศไทยและ นาย T ไม่มี DTA กับประเทศไทย


1. กรณีภาษีเงินได้บุคคลธรรมดา มาตรา 41 วรรคสอง แห่งประมวลรัษฎากร


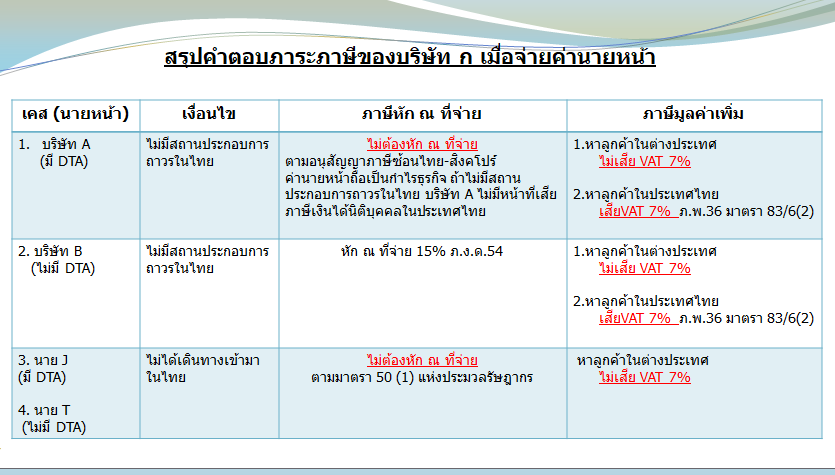
    กรณีบริษัท ก ไทย จ่ายค่านายหน้าให้แก่ นาย J และนาย T (ผู้ที่ไม่เคยเดินทางเข้ามาในประเทศไทยเลย) จากการหาลูกค้ามาซื้อบ้านในประเทศไทย ทั้งที่มีสถานประกอบการในประเทศที่ มีอนุสัญญาภาษีซ้อนและไม่มีอนุสัญญาภาษีซ้อนกับประเทศไทย ค่าตอบแทนจากการทำหน้าที่เป็นนายหน้า เข้าลักษณะเป็นเงินได้พึงประเมินเนื่องจากหน้าที่งานที่ทำในต่างประเทศ หากปรากฏข้อเท็จจริงว่า บุคคลธรรมดาที่ประกอบกิจการในต่างประเทศ มิได้เป็นผู้อยู่ในประเทศไทยในปีภาษีที่ได้รับเงินได้พึงประเมิน บุคคลธรรมดาผู้นั้นไม่มีหน้าที่ต้องเสียภาษีเงินได้จากเงินได้พึงประเมินดังกล่าวในประเทศไทยแต่อย่างใด

        ทั้งนี้ ตามนัยมาตรา 41 วรรคสอง แห่งประมวลรัษฎากร บริษัท ก ไทย ผู้จ่ายเงินได้พึงประเมินดังกล่าว จึงไม่มีหน้าที่ต้องหักภาษี ณ ที่จ่ายตามมาตรา 50 (1) แห่งประมวลรัษฎากรแต่อย่างใด (อนุโลมตามหนังสือตอบข้อหารือของกรมสรรพากรเลขที่ กค 0702/1799 ลงวันที่ 26 มีนาคม พ.ศ. 2557)

http://www.rd.go.th/publish/52541.0.html

     2.กรณีภาษีมูลค่าเพิ่ม

        กรณีบริษัท ก ไทย จ่ายค่านายหน้าให้ผู้รับจ้างฯ นาย J และนาย T เข้าลักษณะเป็นการจ่ายค่าบริการให้แก่ผู้ประกอบการนอกราชอาณาจักร เนื่องจากการให้บริการในต่างประเทศ บริษัท ก ไทย ผู้ว่าจ้างไม่มี หน้าที่ต้องนำส่งภาษีมูลค่าเพิ่มตามมาตรา 83/6 (2) แห่งประมวลรัษฎากร แต่อย่างใด

     อ้างอิงตามหนังสือตอบข้อหารือของกรมสรรพรกรเลขที่หนังสือ กค 0702/5807 ลงวันที่ 2 สิงหาคม พ.ศ. 2553 เลขตู้ 73/37436  https://www.rd.go.th/43647.html 


          ถ้าหากนาย J และนาย T ได้เดินทางเข้ามาหาลูกค้าจากในประเทศไทย บริษัท ก มีหน้าที่ต้องนำส่งภาษีมูลค่าเพิ่ม อัตรา 7% ตามแบบ ภ.พ.36   ตามมาตรา 83/6(2) แห่งประมวลรัษฎากร


เลขที่หนังสือ

: กค 0811/10081

วันที่

: 2 กรกฎาคม 2541

เรื่อง

: ภาษีเงินได้บุคคลธรรมดาหัก ณ ที่จ่าย กรณีการจ่ายค่านายหน้าให้แก่บุคคลธรรมดาและนิติบุคคล

ข้อกฎหมาย

: มาตรา 40(2), มาตรา 41, มาตรา 50(1), มาตรา 76 ทวิ, พระราชกฤษฎีกา (ฉบับที่ 18) พ.ศ. 2505

ข้อหารือ

: 1. กรณีที่บริษัทไทยจ่ายค่านายหน้าในการขายสินค้าให้แก่บุคคลธรรมดา หรือบริษัทซึ่งมีถิ่น
 ที่อยู่ในประเทศมาเลเซีย สิงคโปร์ หรืออังกฤษ และมิได้ประกอบกิจการในประเทศไทย กรณีดังกล่าว
 บริษัทไทยจะมีหน้าที่หักภาษีเงินได้ ณ ที่จ่ายหรือไม่ อย่างไร
 2. หากบุคคลธรรมดา หรือบริษัทซึ่งเป็นนายหน้าตาม 1. ประกอบกิจการในประเทศไทย
 กรณีดังกล่าวบริษัทไทยมีหน้าที่หักภาษีเงินได้ ณ ที่จ่ายหรือไม่ อย่างไร

แนววินิจฉัย

: เนื่องจากค่านายหน้าจากการขายสินค้า เข้าลักษณะเป็นกำไรจากธุรกิจ ดังนั้น กรณีตาม
 ข้อเท็จจริงข้างต้น จึงพิจารณาได้ดังนี้
     (1) กรณีบุคคลธรรมดาหรือบริษัทซึ่งเป็นนายหน้าดังกล่าว มิได้ประกอบกิจการโดยผ่านสถานประกอบการถาวรในประเทศไทย บุคคลธรรมดาหรือบริษัทซึ่งเป็นนายหน้านั้น จะได้รับยกเว้นภาษีเงินได้ในประเทศไทย ทั้งนี้ ตามข้อ 7 วรรคหนึ่ง แห่งอนุสัญญาฯ ระหว่างประเทศไทยกับประเทศมาเลเซียหรือประเทศสิงคโปร์เพื่อการเว้นการเก็บภาษีซ้อน หรือตามข้อ 8 วรรคหนึ่ง แห่งอนุสัญญาระหว่างประเทศไทยกับสหราชอาณาจักรอังกฤษเพื่อการเว้นการเก็บภาษีซ้อน แล้วแต่กรณี และตามมาตรา 3 แห่งพระราชกฤษฎีกาฯ (ฉบับที่ 18) พ.ศ. 2505 ฉะนั้น เมื่อบริษัทไทยจ่ายค่านายหน้าให้กับบุคคลธรรมดาหรือบริษัทซึ่งเป็นนายหน้าดังกล่าว บริษัทไทยจึงไม่มีหน้าที่หักภาษีเงินได้ ณ ที่จ่ายไว้แต่อย่างใด


    (2) กรณีบุคคลธรรมดาหรือบริษัทซึ่งเป็นนายหน้าดังกล่าว ประกอบกิจการโดยผ่านสถานประกอบการถาวรในประเทศไทย แยกพิจารณาได้ดังนี้
           (ก) บุคคลธรรมดาดังกล่าว มีหน้าที่ต้องนำค่านายหน้าที่ได้รับมารวมคำนวณเพื่อเสียภาษีเงินได้บุคคลธรรมดาในประเทศไทย ตามมาตรา 41 วรรคหนึ่ง แห่งประมวลรัษฎากร และโดยที่ ค่านายหน้าดังกล่าวเป็นเงินได้ตามมาตรา 40 (2) แห่งประมวลรัษฎากร เมื่อบริษัทไทยจ่ายค่านายหน้า ให้แก่บุคคลธรรมดาดังกล่าวบริษัทไทยมีหน้าที่หักภาษีเงินได้ ณ ที่จ่าย ตามมาตรา 50 (1) แห่งประมวลรัษฎากร
           (ข) บริษัทดังกล่าว มีหน้าที่ต้องนำค่านายหน้ามารวมคำนวณกำไรสุทธิเพื่อเสียภาษีเงินได้นิติบุคคลในประเทศไทย ตามมาตรา 76 ทวิ แห่งประมวลรัษฎากร และเมื่อบริษัทไทยจ่ายค่านายหน้าให้กับบริษัทดังกล่าว บริษัทไทยไม่มีหน้าที่ต้องหักภาษีเงินได้ ณ ที่จ่าย แต่อย่างใด

เลขตู้

: 61/26864


หมายเหตุ : TAX CASE STUDY จาก Tax-EZ Website เป็นเพียงเคสตัวอย่างเท่านั้น กรุณาตรวจสอบข้อมูลก่อนนำไปใช้อ้างอิง
เว็บไซต์นี้ใช้คุกกี้เพื่อให้คุณได้รับประสบการณ์การท่องเว็บที่ดีขึ้น ข้อตกลงและนโยบายความเป็นส่วนตัว
ยอมรับ