สามารถศึกษาข้อมูลเพิ่มเติมได้ที่ Update กฎหมายเกี่ยวกับ กองทุนสงเคราะห์จ้าง https://tax-ez.info/Update/View/9PPHGpeX เพิ่มหลักประกันลูกจ้างเก็บเงินเข้ากองทุนสงเคราะห์ลูกจ้าง เริ่มบังคับใช้ 1 ต.ค.69 เป็นต้นไปEnhance employee security by collecting contributions into the Employee Welfare Fund, effective October 1, 2026
กำหนดหลักเกณฑ์ต่าง ๆ เกี่ยวกับการดำเนินการจัดเก็บเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้าง เพื่อเป็นการบรรเทาความเดือดร้อนและสร้างหลักประกันในการทำงานให้กับลูกจ้างกรณีออกจากงานหรือตาย และสอดคล้องกับวัตถุประสงค์ของพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 ที่กำหนดให้มีกองทุนสงเคราะห์ลูกจ้างเพื่อจัดเก็บเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้าง เพื่อเป็นทุนสงเคราะห์ลูกจ้างในกรณีดังกล่าว
>> กำหนดให้เริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง ตั้งแต่วันที่ 1 ตุลาคม พ.ศ. 2569 เป็นต้นไป
ตารางสรุปกองทุนสงเคราะห์ลูกจ้าง ตาม พ.ร.บ.คุ้มครองแรงงาน พ.ศ.2541
หัวข้อ | สรุปหลักเกณฑ์ | 1. นายจ้างที่ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง ตาม พ.ร.บ. ฉบับนี้ | กิจการที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป และ ไม่ได้จัดให้มีการสงเคราะห์ลูกจ้างตามกฎหมายอื่นหรือเข้าข้อยกเว้น เช่น ไม่มีกองทุนสำรองเลี้ยงชีพ (Provident Fund) หรือไม่มีกองทุนสงเคราะห์ภายในบริษัทตามหลักเกณฑ์ที่กำหนด โดยให้นายจ้างยื่นแบบ สกล.3เพื่อขอขึ้นทะเบียนการเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้างตามที่อธิบดีกำหนด
| 2. กิจการที่ ไม่อยู่ในบังคับ ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง | 1) กิจการที่มีลูกจ้างน้อยกว่า 10 คน 2) กิจการที่นายจ้างจัดให้ลูกจ้างเป็นสมาชิกกองทุนสำรองเลี้ยงชีพ หรือกองทุนสงเคราะห์ภายในบริษัทตามหลักเกณฑ์ที่กำหนด 3) กิจการที่ไม่อยู่ภายใต้บังคับตาม พ.ร.บ. นี้ คือ - กิจการที่มิได้แสวงหากำไรในทางเศรษกิจตามกฎกระทรวง (พ.ศ. 2541) เช่น มูลนิธิ สมาคม นิติบุคคลอาคารชุด/หมู่บ้าน องค์การเอกชนที่ไม่แสวงกำไร เป็นต้น
- องค์กรมหาชน
- ลูกจ้างทำงานเกี่ยวกับงานบ้านที่ ไม่มี การประกอบธุรกิจรวมอยู่ด้วย เช่น ทำความสะอาดบ้าน ซักรีดเสื้อผ้า ทำสวน เลี้ยงเด็ก ดูแลผู้สูงอายุ แต่ถ้ามีการประกอบธุรกิจ เช่น บริษัทรับทำความสะอาด ร้านเสริมสวย ร้านซักรีดเสื้อผ้า ยังคงบังคับต้องเข้ากองทุนฯ
- งานประมงทะเล ได้แก่ นายจ้างที่ทำงานในเรือประมงทะเลที่มีลูกจ้างชาวไทยและชาวต่างชาติ
- งานเกษตรกรรมที่ไม่ได้จ้างลูกจ้างทำงานตลอดทั้งปี ไม่ได้จ้างทำงานในลักษณะที่เป็นงานอุตสาหกรรม
- โรงเรียนเอกชนตามกฎหมายว่าโรงเรียนเอกชน เฉพาะผู้อำนวยการ ครูและบุคลากรทางการศึกษา เท่านั้นที่ไม่ต้องเข้ากองทุนฯ นอกเหนือไปจากนั้นลูกจ้างของโรงเรียน เช่น แม่บ้าน รักษาความปลอดภัย ธุรการ หรืออื่นๆ ที่ไม่ใช่ครู ยังคงบังคับต้องเข้ากองทุนฯ
- มหาวิทยาลัยรัฐและเอกชน (มีกฎหมายเฉพาะบังคับอยู่แล้ว)
ซึ่งกิจการเหล่านี้ ไม่ได้บังคับ ว่านายจ้างจะต้องสมัครเข้าเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง แต่หากลูกจ้างมีความประสงค์จะเข้ามาเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง และนายจ้างให้ความยินยอม ก็ให้นายจ้างยื่นแบบ สกล.3/1เพื่อขอขึ้นทะเบียนการเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้างตามที่อธิบดีกำหนด
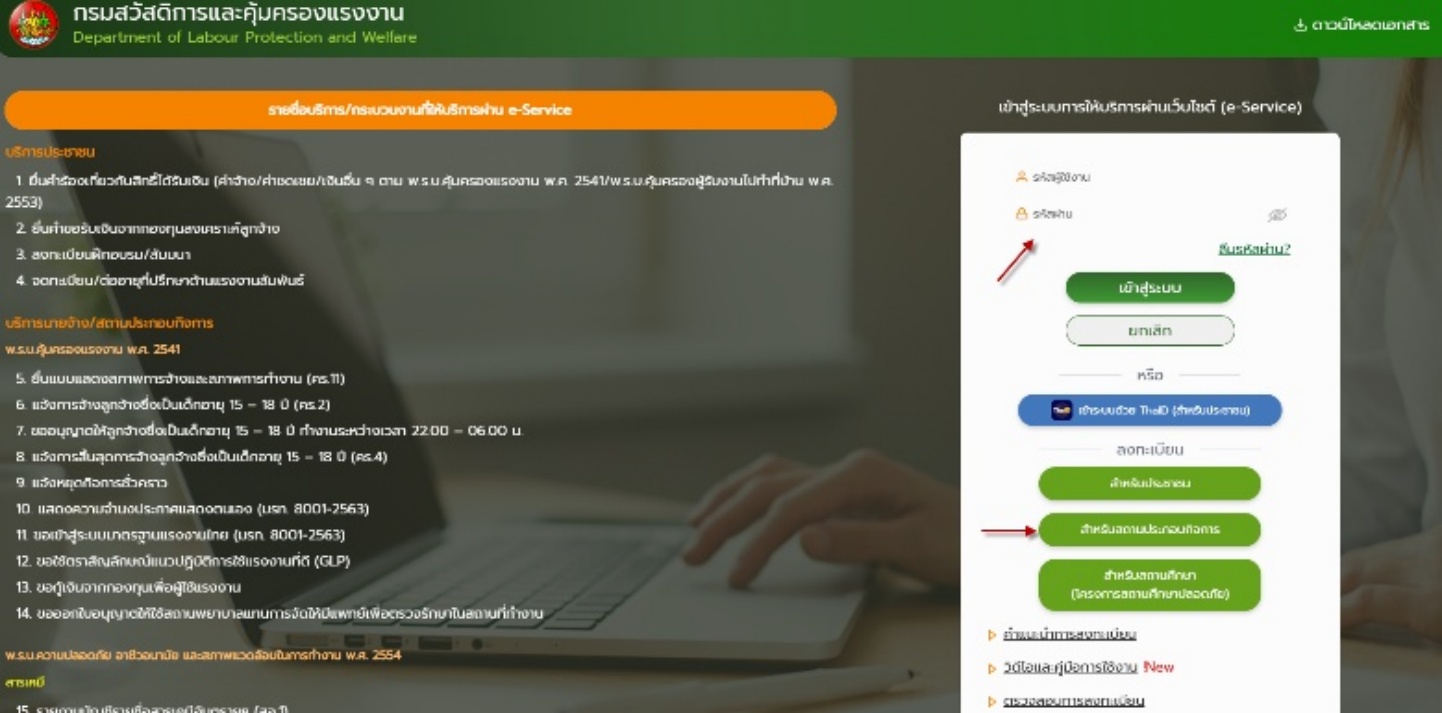
| 3. ภาระหน้าที่ของนายจ้าง | จะคล้ายกับการยื่นแบบกับประกันสังคม คือเมื่อจ่ายเงินค่าจ้างต้องหักเงินลูกจ้างไว้ในอัตรา0.25%ของค่าจ้าง และนายจ้างสบทบในอัตรา 0.25% หลังจากนั้นนายจ้างมีหน้าที่ยื่นแบบรายการ สกล.3 หรือ สกล.3/1 ให้แก่สำนักงาน ภายในวันที่ 15 ของเดือนถัดจากเดือนที่มีจ่ายเงินค่าจ้าง ผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มแรงงานช่องทางการลงทะเบียนและการยื่นแบบ อยู่ระหว่างการดำเนินการ กรมสวัสดิการและคุ้มครองแรงงาน Link >> กรมสวัสดิการและคุ้มครองแรงงาน
*กรณีมีเปลี่ยนแปลงหรือแก้ไขข้อมูลนายจ้าง/ลูกจ้าง ให้ยื่นแบบ สกล.3/2 ภายในวันที่ 15 ของเดือนถัดจากเดือนที่มีการเปลี่ยนแปลง
| 4. อัตราในการนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง | อัตราในการนำส่งเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้างที่ต้องนำส่งเข้ากองทุนสงเคราะห์ลูกจ้างแบ่งเป็น2 ระยะดังนี้ 1) ตั้งแต่วันที่ 1 ตุลาคม พ.ศ. 2569 - 30 กันยายน พ.ศ. 2574
ลูกจ้างและนายจ้าง (แต่ละฝ่าย) ต้องนำส่งเข้ากองทุนฯ ใน อัตราร้อยละ 0.25 ของค่าจ้าง 2) ตั้งแต่วันที่1ตุลาคม พ.ศ. 2574 เป็นต้นไป
ลูกจ้างและนายจ้าง (แต่ละฝ่าย) ต้องนำส่งเข้ากองทุนฯ ใน อัตราร้อยละ 0.5 ของค่าจ้าง | 5. ฐานค่าจ้างที่นำมาคำนวณ EWF | คำนวณจาก “ค่าจ้างตามกฎหมายคุ้มครองแรงงาน” ที่ต้องจ่ายเพื่อตอบแทนสำหรับ ระยะเวลาทำงานปกติ - เงินที่จ่ายเป็นค่าตอบแทนในการทำงาน (ไม่ว่าจะเรียกชื่ออย่างไร)
- เงินที่จ่ายในวันหยุด เช่น วันหยุดประจำสัปดาห์ , วันหยุดตามประเพณี , วันหยุดพักผ่อนประจำปี
- เงินค่าจ้างที่ได้รับในวันลาตามสิทธิที่กฎหมายกำหนด เช่น ลาป่วย, ลาคลอด
(ค่าล่วงเวลา (OT) ค่ากะ เงินโบนัส เบี้ยขยัน ไม่นำมารวมคำนวณในการนำส่งกองทุนสงเคราะห์ลูกจ้าง)
“ค่าจ้าง”โดยบางสถานประกอบการอาจจะไม่ได้คำนวณเพียงฐานเงินเดือนเท่านั้น ทั้งนี้สามารถอิงตามนิยามค่าจ้างของกฎหมายแรงงาน หรือหลักเกณฑ์ค่าจ้างของสถานประกอบการนั้น เช่น เงินเดือน ค่าตำแหน่ง ค่าครองชีพ หรือเงินอื่นใดที่มีลักษณะเป็นค่าจ้าง ที่ตกลงจ่ายจากการทำงานปกติ โดย ไม่มีเพดานค่าจ้างแบบประกันสังคม
ตัวอย่างค่าจ้าง 80,000 บาท × 0.25% = ลูกจ้าง 200 บาท + นายจ้าง 200 บาท = นำส่งรวม 400 บาท/เดือน
| 6. ลูกจ้างที่ต้องเข้าเป็นสมาชิกกองทุนฯ | - ลูกจ้างทุกประเภท : ทั้งรายวัน, รายเดือน, พนักงานประจำ,ลูกจ้างพาร์ทไทม์ และ ลูกจ้างสัญญาจ้างชั่วคราว ที่อยู่ภายใต้พระราชบัญญัติคุ้มครองแรงงาน พ.ศ.2541
- พนักงานทดลองงาน : แม้บริษัทจะมี Provident Fund แต่หากลูกจ้าง ยังอยู่ในช่วงทดลองงานและยังเข้า Provident Fund ไม่ได้ ต้องเข้ากองทุนสงเคราะห์ลูกจ้าง ไปก่อน และเมื่อสามารถเข้า Provident Fund ได้แล้ว ก็ให้ทำเรื่องขอหยุดนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง เพื่อขอนำส่งเข้า Provident Fund (แบบฟอร์มต้องรอทางกรมฯ ประกาศ) ส่วนเงินที่เคยนำส่งเข้ากองทุนฯ ไปแล้วนั้น จะต้องคงไว้จนกว่าพนักงานจะลาออกหรือเสียชีวิต
- ลูกจ้างที่ไม่ได้เข้า Provident Fund : กรณีบริษัทมี Provident Fund แต่ลูกจ้าง เลือกไม่สมัคร หรือลาออกจาก Provident Fund แต่ยังทำงานอยู่ ลูกจ้างจะต้องเข้ากองทุนสงเคราะห์ลูกจ้าง แทน
- ลูกจ้างต่างด้าว และลูกจ้างที่ทำงานหลังเกษียณที่ยังคงทำงานต่อ
| 7. สิทธิประโยชน์ที่ลูกจ้างจะได้รับจากกองทุนฯ | ลูกจ้างมีสิทธิได้รับเงินคืน เต็มจำนวน (เงินสะสมของตน + เงินสมทบของนายจ้าง +ดอกผลจากการบริหารกองทุน) โดยแบ่งเป็น 2 บัญชีหลัก - บัญชีที่ 1 (เงินของสมาชิก) : จะได้รับเงินคืนเมื่อ พนักออกจากงานในทุกกรณี ไม่ว่าจะเป็นการลาออกเอง, ถูกเลิกจ้าง (แม้จะทำผิดวินัยก็ตาม), เกษียณอายุ หรือสิ้นสุดสัญญาจ้าง
- บัญชีที่ 2 (เงินกองทุนกลาง) : เป็นเงินสงเคราะห์จากกองทุนใช้ช่วยเหลือลูกจ้างกรณี นายจ้างไม่จ่ายค่าชดเชยหรือเงินที่กฎหมายกำหนด เมื่อถูกเลิกจ้าง โดยลูกจ้างสามารถยื่นคำร้องขอรับเงินสงเคราะห์ตามเงื่อนไข
- กรณีพนักงานเสียชีวิต : เงินทั้งหมดจะตกแก่ บุคคลที่ลูกจ้างระบุไว้ในแบบ สกล.5 หากไม่ได้ระบุจะจ่ายให้ทายาทตามกฎหมาย
| 8. การรับเงินเมื่อสิ้นสุดการจ้าง | เมื่อลูกจ้างออกจากงาน ให้แจ้งแก่กองทุนฯ - นายจ้าง : กรอกแบบ สกล.3 หรือ 3/1 ที่ต้องยื่นทุกวันที่ 15 ตรงช่อง วันสิ้นสุดงาน ..(ระบุวันที่ลาออก).. และ สาเหตุที่ออกจากงาน.... (ระบุสาเหตุ).....
- ลูกจ้าง : ยื่นคำขอรับเงินสงเคราะห์กับกองทุนฯ จะได้รับเงินคืน ภายใน 30 วันนับแต่วันสิ้นสภาพการจ้าง โดยโอนเข้าบัญชีธนาคารพนักงานตามที่แจ้งไว้ในคำขอ (เงินจะได้คืนผ่านระบบ e-Service ไม่ผ่านมือเจ้าหน้าที่กรมฯ)
| 9. บทลงโทษ | กรณีนายจ้าง ไม่ยื่นแบบรายการ สกล.3 หรือ สกล.3/1 หรือไม่แจ้งขอเปลี่ยนแปลง/แก้ไขเพิ่มเติมแบบรายการ สกล.3/2 - มีความรับผิดทางอาญา ระวางโทษจำคุกไม่เกิน 6 เดือน หรือปรับไม่เกิน 10,000 บาทหรือ ทั้งจำทั้งปรับ ตามมาตรา 156
- มีความรับผิดทางปกครอง พนักงานตรวจแรงงาน มีอำนาจออกคำสั่งให้นายจ้างปฏิบัติให้ถูกต้องภายในระยะเวลาที่กำหนด
- หากนายจ้างได้ปฏิบัติตาม การดำเนินคดีอาญาย่อมเป็นอันระงับไป ตามมาตรา 139(3) - หากนายจ้างไม่ปฏิบัติตาม ให้มีโทษอาญาตามมาตรา 156 และปรับเป็นพินัยตามมาตรา 146 - มีความรับผิดทางแพ่ง จ่ายเงินเพิ่ม 5% ต่อเดือน ของเงินที่ไม่ได้นำส่ง/เงินที่ยังขาดอยู่นับแต่วันที่ต้องนำส่ง
- มีความรับผิดทางปกครอง พนักงานตรวจแรงงาน มีอำนาจออก
- คำเตือน เป็นหนังสือ ให้นายจ้างนำเงินที่ค้างมาชำระ ภายในระยะเวลาที่กำหนดไม่น้อยกว่า 30 วัน - หากไม่นำส่งเงินที่ค้าง ออกคำสั่งเป็นหนังสือ ให้ยึด อายัด และขายทอดตลาด ทรัพย์สินของนายจ้าง |
ขั้นตอนการปฏิบัติและนำส่งแบบ
ขั้นตอน | กรณี / แบบฟอร์ม | วิธีดำเนินการ / กำหนดเวลา | 1. ขึ้นทะเบียนครั้งแรก | นายจ้างที่อยู่ในบังคับมีลูกจ้างตั้งแต่10 คนขึ้นไปและไม่ได้จัดให้มีการสงเคราะห์ลูกจ้างตามกฎหมายอื่น เช่น Provident Fund → แบบ สกล.3 | เริ่มดำเนินการตั้งแต่1 ตุลาคม 2569 ผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มแรงงานhttps://eservice.labour.go.th/
| เมื่อเจ้าหน้าที่อนุมัติ | นายจ้างจะได้รับหนังสือรับรอง สกล.4และสามารถพิมพ์จากระบบ e-Service เก็บไว้เป็นหลักฐาน
| 2. ขึ้นทะเบียนโดยสมัครใจ | นายจ้างที่ไม่อยู่ในบังคับ เช่น มีลูกจ้าง น้อยกว่า 10 คน หรือเป็นกิจการที่ไม่อยู่ภายใต้บังคับของ พ.ร.บ. แต่ลูกจ้างประสงค์เข้ากองทุนและนายจ้างยินยอม → แบบ สกล.3/1 | ยื่นผ่านระบบ e-Service ผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มแรงงานhttps://eservice.labour.go.th/
* หมายเหตุ*กรณีที่บริษัทฯ ไม่อยู่ในบังคับแต่ลูกจ้างสมัครใจจะเข้ากองทุนนี้และนายจ้างยินยอม เมื่อเข้าแล้วจะไม่สามารถลาออกระหว่างทางได้ จนกว่าจะสิ้นสุดสภาพการจ้างหรือเสียชีวิต
| เมื่อเจ้าหน้าที่อนุมัติ | นายจ้างจะได้รับหนังสือรับรอง สกล.4/1 และสามารถพิมพ์จากระบบ e-Service เก็บไว้เป็นหลักฐาน
| 3. นำส่งเงินสะสมและเงินสมทบ | - เมื่อจ่ายเงินค่าจ้างให้นายจ้างหักเงินสะสมของลูกจ้าง และจ่ายเงินสมทบของนายจ้าง ฝ่ายละ 0.25% ของค่าจ้าง เช่น งวดค่าจ้าง ต.ค. 2569
- นำส่งแบบ สกล.3 หรือ สกล.3/1 ผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มแรงงาน
| กำหนดเวลา :นำส่ง ภายในวันที่ 15 ของเดือนถัดจากเดือนที่จ่ายค่าจ้าง(งวดแรก ต.ค. 2569 นำส่งภายใน 15 พ.ย. 2569)
รูปแบบการนำส่งข้อมูล :ผ่านระบบ e-Service ได้ 2 วิธี - นำเข้าไฟล์ Excel (Bulk Upload)
- เพิ่ม/คีย์ข้อมูลรายคนในระบบ
| 4. ช่องทางการชำระเงิน & การรับใบเสร็จ | ช่องทางในการชำระเงิน ตามแบบสกล.3 หรือ สกล.3/1 | ช่องทางการชำระเงิน & การรับใบเสร็จ (Payment Methods) - เลือกชำระได้ 2 วิธี :
- สแกน QR Code ที่สร้างจากระบบ
- พิมพ์ ใบแจ้งการชำระเงิน (Pay-in Slip) ไปชำระที่เคาน์เตอร์ธนาคาร
- ใบเสร็จรับเงิน : สามารถดาวน์โหลดและพิมพ์ใบเสร็จรับเงินอิเล็กทรอนิกส์จากระบบ e-Service ได้ทันที
| 5. การเปลี่ยนแปลงข้อมูลและแจ้งสิ้นสุดสภาพ | เช่น เปลี่ยนชื่อบริษัท ที่อยู่ หรือข้อมูลเกี่ยวกับลูกจ้าง/การสิ้นสุดการเป็นสมาชิก ฯลฯ → แบบ สกล.3/2 | แจ้งเปลี่ยนแปลงข้อมูล (แบบ สกล.3/2) : - ดำเนินการผ่านระบบ e-Service ตามหลักเกณฑ์ที่กำหนด
|
การลงทะเบียนและนำส่งเงินสงเคราะห์ ผ่านระบบe-Service ของกรมสวัสดิการและคุ้มแรงงานเท่านั้น ไม่ยื่นด้วยแบบกระดาษแล้ว Link >> กรมสวัสดิการและคุ้มครองแรงงาน คลิปแนะนำการใช้งาน EwFund สำหรับนายจ้าง  ไฟล์ Excel สำหรับจัดเตรียม และนำเข้าบัญชีรายชื่อลูกจ้าง
https://itserver15.labour.go.th/.../request-download.php...  คำอธิบาย
https://itserver15.labour.go.th/.../request-download.php...  การลงทะเบียนและการเข้าสู่ระบบ
https://www.youtube.com/watch?v=iTKCZXdx5_s  การบริหารจัดการ PIN CODE
https://www.youtube.com/watch?v=o86zsk8DmEo  การนำเข้าข้อมูลลูกจ้าง
https://www.youtube.com/watch?v=ZgdJ6CRXW3o  ตัวอย่างข้อมูลลูกจ้างที่นำเข้า
https://www.youtube.com/watch?v=miobEj1vzDI
Q & A การจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง Ewfund Ep.1-3 https://area8.labour.go.th/2015-12.../767-q-a-ewfund-ep-1-3 Cr. ข้อมูลจากสำนักงานสวัสดิการและคุ้มครองแรงงานกรุงเทพมหานครพื้นที่ 8
*****************************************************************************
คำตอบและรายละเอียดทางกฎหมายแรงงาน การบัญชี และภาษีอากร สำหรับกองทุนสงเคราะห์ลูกจ้าง มีดังนี้ 1. บริษัทต้องนำส่งเงินเข้ากองทุนสงเคราะห์ ลูกจ้าง เฉพาะพนักงานที่ลาออกจากกองทุนโดยไม่ออกจากงาน ใช่หรือไม่
คำตอบ : ใช่คะ ตามพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541 นายจ้างที่มีลูกจ้างตั้งแต่ 10 คนขึ้นไป มีหน้าที่ต้องจัดตั้งและนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง เว้นแต่ นายจ้างจัดให้มีกองทุนสำรองเลี้ยงชีพ (PVD) ให้แก่ลูกจ้าง ข้อยกเว้นนี้จะคุ้มครองเฉพาะ "ลูกจ้างที่เป็นสมาชิก PVD" เท่านั้น ดังนั้น พนักงานที่ไม่ได้เป็นสมาชิก PVD (รวมถึงผู้ที่ลาออกจาก PVD แต่ยังคงทำงานอยู่กับบริษัท) บริษัทจะมีหน้าที่ต้องหักเงินสะสมของพนักงานและจ่ายเงินสมทบเข้า กองทุนสงเคราะห์ลูกจ้าง สำหรับพนักงานกลุ่มนี้เป็นรายบุคคล Q3 : หากลูกจ้างบางส่วนเป็นสมาชิกกองทุนสำรองเลี้ยงชีพแล้ว ลูกจ้างที่เหลือต้องเข้ากองทุนสงเคราะห์ หรือไม่? A: ต้องเข้าเป็นสมาชิกกองทุนสงเคราะห์ลูกจ้าง ตัวอย่างเช่น มีลูกจ้าง 10 คน เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ 8 คน ลูกจ้างอีก 2 คนต้องเข้ากองทุนสงเคราะห์ลูกจ้าง
Q4 : เมื่อลูกจ้างเข้ากองทุนสำรองเลี้ยงชีพแล้ว สามารถหยุดส่งเงินเข้ากองทุนสงเคราะห์ได้หรือไม่? A: สามารถหยุดส่งได้เมื่อเข้าเงื่อนไขการเป็นสมาชิกกองทุนสำรองเลี้ยงชีพ แต่ไม่สามารถขอเงินคืนได้ หากยังมีสถานะเป็นลูกจ้างอยู่
|
2. กรณีพนักงานเข้าใหม่ อยู่ระหว่างทดลองงาน 3 เดือน ต้องนำส่งหรือไม่ และหลังผ่านทดลองงานเข้า PVD แล้วจึงไม่ต้องนำส่ง ใช่หรือไม่
คำตอบ : ใช่คะ - ช่วงทดลองงาน (ยังไม่ได้เป็นสมาชิก PVD) : บริษัทมีหน้าที่ต้องหักเงินสะสมและจ่ายเงินสมทบนำส่งเข้ากองทุนสงเคราะห์ลูกจ้างสำหรับพนักงานใหม่รายนั้น
- หลังผ่านทดลองงานและสมัครเข้า PVD : เมื่อพนักงานได้รับการอนุมัติเข้าเป็นสมาชิก PVD เรียบร้อยแล้ว สิทธิการยกเว้นจะเกิดขึ้นทันที บริษัทสามารถหยุดนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างสำหรับพนักงานรายนั้น ตั้งแต่เดือนที่พนักงานเริ่มมีสถานะเป็นสมาชิก PVD เป็นต้นไป
- การกรอกแบบ สกล.3 หรือ 3/1 ให้ระบุเหตุผลว่า เข้าเป็นสมาชิก PVD
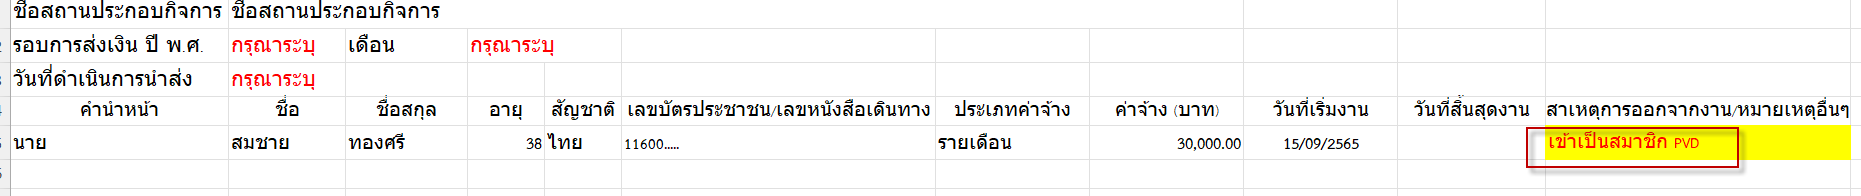
Q52 : หากลูกจ้างพ้นทดลองงานแล้วเปลี่ยนไปเข้ากองทุน PVD จะทำอย่างไร? A: เมื่อลูกจ้างเปลี่ยนไปเป็นสมาชิกกองทุนสำรองเลี้ยงชีพ หรือ PVD สามารถหยุดการนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้างได้ แต่ยังไม่สามารถขอรับเงินคืนทันที เพราะยังมีสถานะเป็นลูกจ้างอยู่ นายจ้างควรระบุการเปลี่ยนแปลงดังกล่าวไว้ในหมายเหตุของแบบ สกล.3 |
3. ขอทราบวิธีการนำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง
คำตอบ :
- เมื่อจ่ายเงินค่าจ้างให้นายจ้างหักเงินสะสมของลูกจ้าง และจ่ายเงินสมทบของนายจ้าง ฝ่ายละ 0.25% ของค่าจ้าง เช่น งวดค่าจ้าง ต.ค. 2569
- นำส่งแบบสกล.3 หรือ สกล.3/1 ผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มแรงงาน หักเงินสะสมจากค่าจ้างของลูกจ้าง อัตราตามที่กฎกระทรวงกำหนด ร้อยละ 0.25 ของค่าจ้างและนายจ้างจ่ายเงินสมทบในอัตราเท่ากัน
อัตราในการนำส่งเงินสะสมจากลูกจ้างและเงินสมทบจากนายจ้างที่ต้องนำส่งเข้ากองทุนสงเคราะห์ลูกจ้าง แบ่งเป็น 2 ระยะ ดังนี้ 1) ตั้งแต่วันที่ 1 ตุลาคม พ.ศ. 2569 - 30 กันยายน พ.ศ. 2574
ลูกจ้างและนายจ้าง (แต่ละฝ่าย) ต้องนำส่งเข้ากองทุนฯ ใน อัตราร้อยละ 0.25 ของค่าจ้าง 2) ตั้งแต่วันที่1ตุลาคม พ.ศ. 2574 เป็นต้นไป
ลูกจ้างและนายจ้าง (แต่ละฝ่าย) ต้องนำส่งเข้ากองทุนฯ ใน อัตราร้อยละ 0.5 ของค่าจ้าง
- กำหนดเวลา : นำส่ง ภายในวันที่ 15 ของเดือนถัดจากเดือนที่จ่ายค่าจ้าง (งวดแรก ต.ค. 2569 นำส่งภายใน 15 พ.ย. 2569)
- รูปแบบการนำส่งข้อมูล : ยื่น ผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มแรงงานhttps://eservice.labour.go.th/ได้ 2 วิธี
1. นำเข้าไฟล์ Excel (Bulk Upload) 2. เพิ่ม/คีย์ข้อมูลรายคนในระบบ
- ช่องทางในการชำระเงิน ตามแบบสกล.3 หรือ สกล.3/1 :
- เลือกชำระได้ 2 วิธี :
- สแกน QR Code ที่สร้างจากระบบ
- พิมพ์ ใบแจ้งการชำระเงิน (Pay-in Slip) ไปชำระที่เคาน์เตอร์ธนาคาร
- ใบเสร็จรับเงิน : สามารถดาวน์โหลดและพิมพ์ใบเสร็จรับเงินอิเล็กทรอนิกส์จากระบบ e-Service ได้ทันที
Q9 : อัตราเงินสะสมและเงินสมทบเป็นเท่าใด? A: แบ่งเป็น 2 ระยะ ได้แก่ ช่วงเวลา | เงินสะสมที่หักจากลูกจ้าง | เงินสมทบที่นายจ้างจ่าย | 1 ตุลาคม 2569 - 30 กันยายน 2574 | ร้อยละ 0.25 ของค่าจ้าง | ร้อยละ 0.25 ของค่าจ้าง | ตั้งแต่ 1 ตุลาคม 2574 เป็นต้นไป | ร้อยละ 0.5 ของค่าจ้าง | ร้อยละ 0.5 ของค่าจ้าง |
Q10 : เงินสะสมและเงินสมทบคำนวณจากอะไร? A: คำนวณจาก “ค่าจ้าง” ของลูกจ้างตามความหมายในมาตรา 5 แห่งพระราชบัญญัติคุ้มครองแรงงาน พ.ศ. 2541
Q11 : ค่าจ้างตามกฎหมายหมายถึงอะไร? A: หมายถึง เงินที่นายจ้างและลูกจ้างตกลงจ่ายเป็นค่าตอบแทนการทำงานตามสัญญาจ้าง สำหรับเวลาทำงานปกติ โดยอาจจ่ายเป็นรายชั่วโมง รายวัน รายสัปดาห์ รายเดือน หรือคำนวณตามผลงานรวมถึงเงินที่นายจ้างจ่ายให้ในวันหยุดหรือวันลา ซึ่งลูกจ้างมีสิทธิได้รับแม่ไม่ได้ทำงาน
Q12 : เงินประเภทใดถือเป็นค่าจ้าง? ตัวอย่างเช่น * เงินเดือน * ค่าครองชีพที่จ่ายเป็นประจำและแน่นอน * ค่าตำแหน่งที่จ่ายเป็นประจำทุกเดือน * เบี้ยเลี้ยงที่จ่ายเป็นประจำทุกเดือน * ค่าคอมมิชชั่นในบางกรณี หากมีลักษณะเป็นค่าตอบแทนการทำงานตามเวลาปกติ * เงินที่จ่ายในวันหยุดและวันลาตามสิทธิของลูกจ้าง
Q13 : เงินประเภทใดไม่ถือเป็นค่าจ้าง? ตัวอย่างเช่น *หุ้น *เครื่องแบบ *รถยนต์ประจำตำแหน่ง *คอมพิวเตอร์หรือโทรศัพท์มือถือ *ค่าเช่าบ้าน *เงินช่วยเหลือบุตร *ค่าอาหารกลางวัน *โบนัส *เบี้ยประชุมกรรมการ *ค่าน้ำมันรถที่จ่ายตามใบเสร็จ *ค่ารับรองลูกค้า *ค่าจอดรถ *ค่าทางด่วน *ค่าทำงานล่วงเวลา *ค่าทำงานในวันหยุด *** การพิจารณาต้องดูข้อเท็จจริงและลักษณะการจ่ายเงินเป็นรายกรณี *** | Q18 : นายจ้างขึ้นทะเบียนกองทุนได้ที่ใด? A: ขึ้นทะเบียนผ่านระบบ e-Service ของกรมสวัสดิการและคุ้มครองแรงงานที่ eservice.labour.go.th หากมี Username และ Password อยู่แล้ว สามารถเข้าสู่ระบบเพื่อขอ Pin Code สำหรับใช้งานระบบเงินสะสมและเงินสมทบได้
Q19 : แบบใดใช้สำหรับขึ้นทะเบียน? A: ใช้แบบดังต่อไปนี้ - แบบ สกล.3 หรือ สกล.3/1
- กรอกรายละเอียดสถานประกอบกิจการและรายชื่อลูกจ้าง เลขประจำตัว
- อัปโหลดไฟล์ Excel เข้าระบบ หรือกรอกข้อมูลในระบบโดยตรง
เมื่อดำเนินการแล้ว กรมสวัสดิการและคุ้มครองแรงงานจะออกหนังสือสำคัญการขึ้นทะเบียน แบบ สกล.4 หรือ สกล.4/1 ในรูปแบบ e-Certificate
Q20 : นายจ้างต้องนำส่งเงินสะสมและเงินสมทบภายในวันใด? A: ต้องนำส่งภายในวันที่ 15 ของเดือนถัดจากเดือนที่หักเงินสะสมไว้ และต้องดำเนินการทุกเดือน
Q21 : ขั้นตอนการนำส่งเงินทำอย่างไร? A: ดำเนินการดังนี้ - เข้าระบบ ewfund.labour.go.th โดยใช้ Pin Code
- กรอกข้อมูลผ่านแบบ สกล.3 หรือ สกล.3/1
- ระบุรายชื่อลูกจ้างและจำนวนเงินที่ต้องนำส่ง
- อัปโหลดไฟล์หรือกรอกข้อมูลผ่านระบบโดยตรง
- ชำระเงินผ่านระบบ Cross Bank Bill Payment หรือพิมพ์ Bill Payment ไปชำระที่ธนาคาร
- ดาวน์โหลดใบเสร็จอิเล็กทรอนิกส์ หรือ e-Receipt
|
4. วิธีการบันทึกบัญชี และชื่อบัญชีที่เกี่ยวข้องคำตอบ :ชื่อบัญชีที่เกี่ยวข้อง (ต้องแล้วแต่บริษัทจะกำหนด จะขอยกตัวอย่างให้ประมาณนี้คะ)- หมวดค่าใช้จ่าย (Profit & Loss):
- ไทย : เงินสมทบกองทุนสงเคราะห์ลูกจ้าง
- English : Employer Contribution to Employee Welfare Fund Expense
- หมวดหนี้สินหมุนเวียน (Balance Sheet):
- ไทย : เงินกองทุนสงเคราะห์ลูกจ้างค้างนำส่ง / เจ้าหนี้กองทุนสงเคราะห์ลูกจ้าง
- English : Employee Welfare Fund Payable / Accrued Employee Welfare Fund
วิธีการบันทึกบัญชี1) ณ วันจ่ายเงินเดือน (บันทึกตั้งค้างจ่ายเงินเดือนและเงินสมทบเข้ากองทุนฯ) : - Dr. เงินเดือนและค่าจ้าง (Salaries and Wages Expense) [จำนวนเงินเดือนเต็ม]
- Dr. เงินสมทบกองทุนสงเคราะห์ลูกจ้าง (Employer Contribution to EWF Expense) [ส่วนที่บริษัทสมทบ]
- Cr. เงินกองทุนสงเคราะห์ลูกจ้างค้างนำส่ง (Employee Welfare Fund Payable) [ส่วนลูกจ้างสะสม + ส่วนนายจ้างสมทบ]
- Cr. เงินฝากธนาคาร (Bank / Salaries Payable) [เงินเดือนสุทธิที่จ่ายให้พนักงาน]
- Cr. ภาษีหัก ณ ที่จ่ายค้างจ่าย / ประกันสังคมค้างจ่าย (ถ้ามี)
2) ณ วันที่นำส่งเงินเข้ากองทุนสงเคราะห์ลูกจ้าง (ภายในวันที่ 15 ของเดือนถัดไป) : - Dr. เงินกองทุนสงเคราะห์ลูกจ้างค้างนำส่ง (Employee Welfare Fund Payable)
5. เงินที่บริษัทสมทบเข้ากองทุนถือเป็นเงินได้พนักงานที่ต้องรวมคำนวณภาษีเงินได้บุคคลธรรมดาหรือไม่คำตอบ : ปัจจุบันกรมสวัสดิการและคุ้มครองแรงงานได้ส่งเรื่องให้แก่กระทรวงการคลังแล้ว และอยู่ระหว่างการพิจารณาของกระทรวงการคลัง โดยกรมสรรพากร ดังนั้น จึงยังไม่อาจให้คำตอบได้ในตอนนี้คะ ต้องรอกฎหมายประกาศออกมาอีกครั้ง
- เงินสมทบนายจ้างสามารถนำไปลดหย่อนภาษีได้หรือไม่
- เงินที่ได้รับจากกองทุนสงเคราะห์ลูกจ้าง ได้รับการยกเว้นภาษีเงินได้หรือไม่
แต่มีความเป็นได้สูงมาก ว่าจะได้นำมาหักลดหย่อนได้ สำหรับเงินสมทบนายจ้าง และยกเว้นภาษีเงินได้บุคคลธรรมดากรณีได้รับเงินสงเคราะห์ลูกจ้าง
Q36: เงินสมทบนายจ้างสามารถนำไปลดหย่อนภาษีได้หรือไม่? A: กรมสวัสดิการและคุ้มครองแรงงานอยู่ระหว่างการพิจารณาของกระทรวงการคลัง โดยกรมสรรพากร
|
คำถาม : เงินที่ได้รับจากกองทุนสงเคราะห์ลูกจ้าง ได้รับการยกเว้นภาษีเงินได้หรือไม่
คำตอบ : ณ ตอนนี้ยังไม่มีกฎหมายให้ยกเว้นภาษีเงินได้ แต่คาดว่าน่าจะมียกเว้นภาษีมาให้เหมือนกองทุนอื่นๆ
|
|