Case study

รับเหมาก่อสร้างกับการจ่ายอากรแสตมป์


เรื่อง รับเหมาก่อสร้างกับการจ่ายอากรแสตมป์
แหล่งที่มา Case study
วันที่ 30/09/2026
ประเภทภาษี อากรแสตมป์
ข้อกฎหมาย
คำถาม

การชำระอากรจากสัญญาจ้างทำของ

บริษัทฯ เป็นผู้รับเหมาก่อสร้าง ได้ทำสัญญารับเหมาก่อสร้าง มูลค่า 5,000,000.- บาท ชำระอากรครบถ้วนแล้ว

ขณะทำงานมีการปรับเปลี่ยนแก้ไข มีงานเพิ่ม งานลด วิศวกรผู้ควบคุมหน้างานแจ้งให้ปรับเปลี่ยนแก้ไข โดยไม่มีการทำเป็นหนังสือแต่อย่างใด

    - เมื่องานแล้วเสร็จบริษัทฯ ทำใบแจ้งหนี้เบิกเงินค่าก่อสร้างในส่วนของงานเพิ่มเติม ผู้ว่าจ่างจ่ายเงินตามใบแจ้งหนี้ หักภาษี ณ ที่จ่าย นำส่ง 3% ครบถ้วน (เอกสารที่ใช้ติดต่อระหว่างกัน มีเพียงใบแจ้งหนี้อย่างเดียวเท่านั้น)

    - บริษัทฯ นำยอดรายได้ยื่น ภ.พ.30 ครบถ้วนตามจำนวนรายได้ทั้งหมด (งานตามสัญญา และงานเพิ่มเติม)

คำถาม

1. สัญญาจ้างครั้งแรกชำระอากรถูกต้องหรือไม่

2. กรณีงานเพิ่มที่ไม่ได้ทำสัญญาเพิ่มเติม ต้องจ่ายอากรเพิ่มหรือไม่

3. ใบแจ้งหนี้ลงลายมือชื่อผู้รับจ้างฝ่ายเดียว ที่ส่งให้ผู้ว่าจ้างจ่ายเงิน ถือเป็นสัญญาเพิ่มเติมจากสัญญาเดิมหรือไม่

4. วิธีการอ่านกฎหมายภาษีอากรตามบัญชีอัตราอากรแสตมป์ ลักษณะ 4 ใช้บังคับอย่างไร

คำตอบ

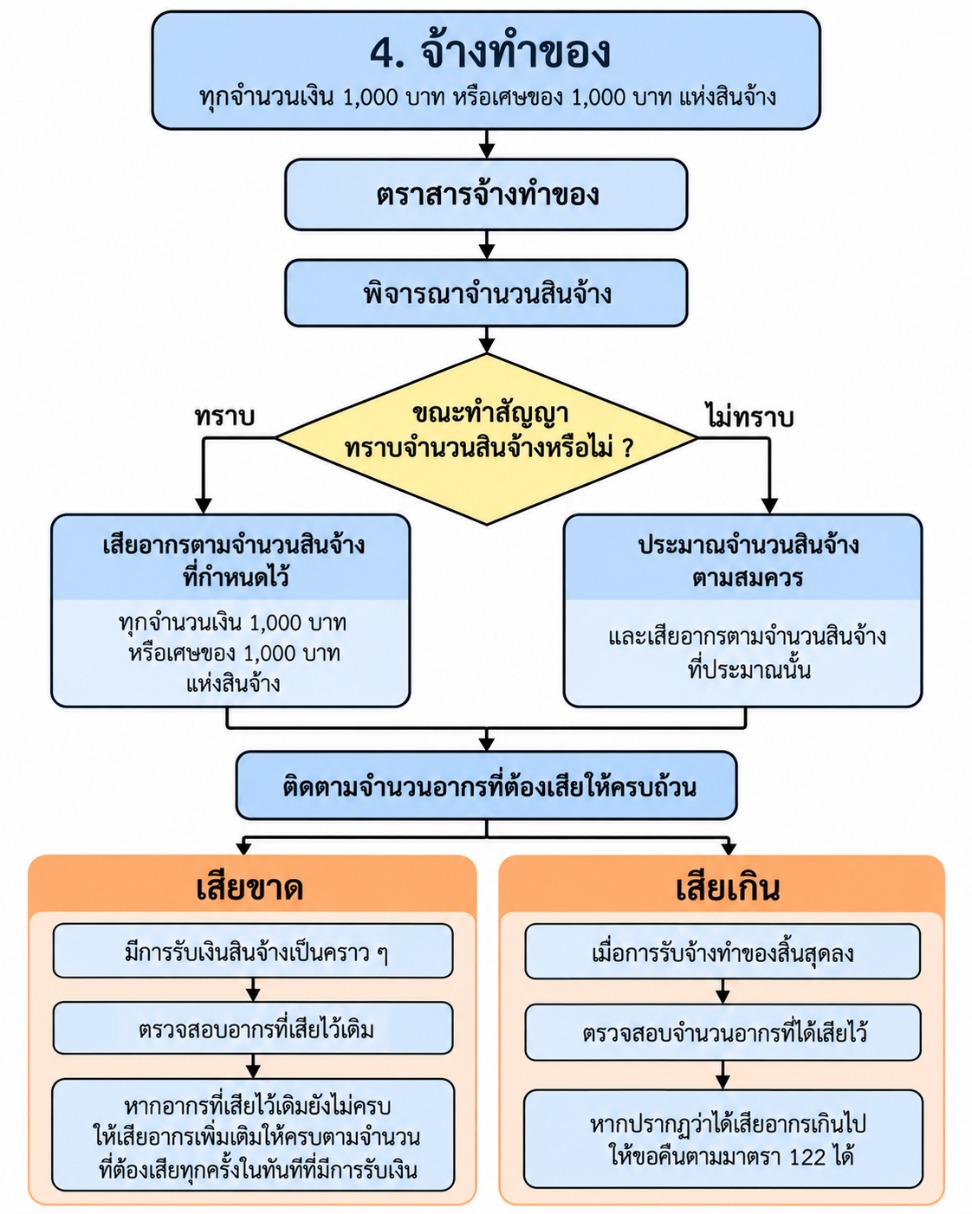
ตอบ 4    วิธีการอ่านกฎหมายภาษีอากรตามบัญชีอัตราอากรแสตมป์ลักษณะ 4 ให้พิจารณาเป็น Step ตามแผนภาพค่ะ โดยต้องอ่านตัวบท และหมายเหตุควบคู่กันอย่างต่อเนื่องค่ะ  (ไม่อ่านแยกกัน)


ตอบ 1-3

ประเด็น

ความเห็น

1. สัญญาเดิม 5,000,000 บาท


หากเสียอากร 5,000 บาท (1,000 ละ 1 บาท) ครบถ้วน ย่อมแสดงว่าบริษัทได้เสียอากรถูกต้องครบถ้วนแล้วตามมูลค่าสัญญา (ตราสาร) 

2. งานเพิ่มไม่มีสัญญาเพิ่มเติม


ต้องดูว่าเป็นงานเพิ่มภายใต้สัญญาเดิมหรือเป็นการตกลงใหม่ 

  1. หากอยู่ภายใต้สัญญาเดิมและทำให้สินจ้างเพิ่ม มีเหตุให้ต้องเสียอากรเพิ่มตามจำนวนสินจ้างที่เพิ่มขึ้น  ดังนั้น เมื่อบริษัทมีการรับเงินสินจ้างเป็นคราว ๆ และอากรที่เสียไว้เดิมยังไม่ครบให้เสียอากรเพิ่มเติมให้ครบตามจำนวนที่ต้องเสียทุกครั้งในทันทีที่มีการรับเงินเช่น จากสัญญาเดิม  5 ล้าน 
    • มีการปรับงานเพิ่ม เป็น 6 ล้าน โดยทยอยรับเงินส่วนเพิ่ม 2 ครั้ง กรณีนี้ เมื่อบริษัทรับเงินแต่ละครั้ง บริษัทต้องเสียอากรเพิ่มเติมตามอัตราที่กำหนด(1,000 ละ 1 บาท)
    • มีการปรับงานลด เป็น 4 ล้าน เมื่อการรับจ้างทำของได้สิ้นสุดลงแล้วและปรากฏว่าได้เสียอากรเกินไป บริษัทมีสิทธิ์ยื่นคำร้องขอคืนอากรที่เสียเกินไปได้ ตามมาตรา 122 แห่งประมวลรัษฎากร (แต่คำร้องที่กล่าวนั้นต้องยื่นภายในเวลา 6 เดือน นับแต่วันเสียอากร)


  1. หากอยู่ภายใต้สัญญาใหม่ ให้พิจารณาว่า มีการกระทำตราสารหรือไม่ (การลงนามสองฝั่ง) ตามมาตรา 103 แห่งประมวลรัษฎากร 
    • ถ้ามีการกระทำตราสาร  ย่อมต้องเสียอากรแสตมป์ โดยพิจารณาเหมือนกับสัญญาเดิม คือ ประมาณการ เสียเพิ่มหรือขอคืนแล้วแต่กรณี
    • ถ้าไม่มีการกระทำตราสาร ย่อมไม่ต้องเสียอากรแสตมป์  

3. Invoice 

    ผู้รับจ้างลงนามฝ่ายเดียว


ต้องดูว่าเป็นงานเพิ่มภายใต้สัญญาเดิมหรือเป็นการตกลงใหม่

  1. หากอยู่ภายใต้สัญญาเดิม  ให้พิจารณาตามคำตอบข้อ 2 คือยึดจากสัญญา(ตราสาร)หลักเดิม ยอด 5 ล้านบาทบริษัทจึงมีหน้าที่ต้องเสียอากรแสตมป์ถ้าจำนวนเงินว่าจ้างเพิ่มขึ้น หรือ ขอคืนถ้าจำนวนว่าจ้างลดลง


  1. หากอยู่ภายใต้สัญญาใหม่ กรณีไม่มีเอกสารอื่นใดอีก โดยตัวเอกสารใบแจ้งหนี้ลงลายมือชื่อผู้รับจ้างฝ่ายเดียว ที่ส่งให้ผู้ว่าจ้างจ่ายเงิน ยังไม่ถือเป็นตราสาร   บริษัทไม่มีหน้าที่ต้องเสียอากรแสตมป์

หมายเหตุ

  1. สำหรับการหักภาษี ณ ที่จ่าย นำส่ง 3% ครบถ้วน  หรือ การยื่นแบบ  ภ.พ.30 ครบถ้วนตามจำนวนรายได้ทั้งหมด (งานตามสัญญา และงานเพิ่มเติม) เรียบร้อยแล้ว ไม่เป็นประเด็นที่ต้องนำมาพิจารณาเกี่ยวกับอากรแสตมป์
  2. ตราสารที่มีมูลค่าตั้งแต่ 1 ล้านบาทขึ้นไป จะต้องขอเสียอากรเป็นตัวเงิน ตาม ข้อ 2(3)(ก) ประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37) เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากรสำหรับตราสารบางลักษณะ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54) ลงวันที่ 29 ธันวาคม พ.ศ. 2557 ประกอบกับข้อ 2 ของคำสั่งกรมสรรพากรที่ ป. 153/2559 เรื่อง การเสียอากรสำหรับตราสารการเช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ และตราสารจ้างทำของ ลงวันที่ 24 พฤษภาคม พ.ศ. 2559

อ้างอิงกฎหมาย


มาตรา 103 ในหมวดนี้ เว้นแต่ข้อความจะแสดงให้เห็นเป็นอย่างอื่น
      “ตราสาร” หมายความว่า เอกสารที่ต้องเสียอากรตามหมวดนี้

     “กระทำ” เมื่อใช้เกี่ยวกับตราสาร หมายความว่า การลงลายมือชื่อตามบทบัญญัติแห่งประมวลกฎหมายแพ่งและพาณิชย์


มาตรา 104 ตราสารที่ระบุไว้ในบัญชีท้ายหมวดนี้ ต้องปิดแสตมป์บริบูรณ์ตามอัตราที่กำหนดไว้ในบัญชีนั้น


ลักษณะแห่งตราสาร

อากรแสตมป์

ผู้ที่ต้องเสียอากร

ผู้ที่ต้องขีดฆ่า

แสตมป์

4. จ้างทำของ

ทุกจำนวนเงิน 1,000 บาท หรือเศษของ 1,000 บาท แห่งสินจ้างที่กำหนดไว้

หมายเหตุ

(1) ถ้าในเวลากระทำสัญญาจ้างทำของไม่ทราบจำนวนสินจ้างว่าเป็นราคาเท่าใด ให้ประมาณจำนวนสินจ้างตามสมควร แล้วเสียอากรตามจำนวนสินจ้างที่ประมาณนั้น        

    (2) ถ้ามีการรับเงินสินจ้างเป็นคราว ๆ และอากรที่เสียไว้เดิมยังไม่ครบให้เสียอากรเพิ่มเติมให้ครบตามจำนวนที่ต้องเสียทุกครั้งในทันทีที่มีการรับเงิน

   (3) เมื่อการรับจ้างทำของได้สิ้นสุดลงแล้วและปรากฏว่าได้เสียอากรเกินไปให้ขอคืน ตามมาตรา 122 ได้

ยกเว้นไม่ต้องเสียอากร

สัญญาที่ทำขึ้นนอกประเทศไทยและการปฏิบัติตามข้อสัญญานั้นมิได้ทำในประเทศไทย


1 บาท


ผู้รับจ้าง


ผู้รับจ้าง


มาตรา 109 สัญญาใดเป็นตราสาร ซึ่งเกิดขึ้นโดยมีหนังสือโต้ตอบกันและมิได้ปิดแสตมป์บริบูรณ์ ถ้าพิสูจน์ได้ว่า หนังสือฉบับหนึ่งฉบับใดที่จำเป็นในการทำให้เกิดสัญญานั้นขึ้น ได้ปิดแสตมป์ครบจำนวนอากรและขีดฆ่าแสตมป์แล้ว ให้ถือว่าสัญญานั้นได้ปิดแสตมป์บริบูรณ์แล้ว


มาตรา 122 ผู้ใดได้เสียค่าอากรหรือค่าเพิ่มอากรเกินไปไม่น้อยกว่า 2 บาท สำหรับตราสารลักษณะเดียวหรือเรื่องเดียว ผู้นั้นชอบที่จะทำคำร้องเป็นหนังสือยื่นต่อพนักงานเจ้าหน้าที่ เมื่ออธิบดีเห็นว่าเกินไปจริงก็ให้คืนค่าอากรหรือค่าเพิ่มอากรที่เกินไปนั้นแก่ผู้เสียอากรได้ แต่คำร้องที่กล่าวนั้นต้องยื่นภายในเวลา 6 เดือน นับแต่วันเสียอากร หรือค่าเพิ่มอากรและต้องประกอบด้วยคำชี้แจงหรือเอกสารซึ่งพนักงานเจ้าหน้าที่หรืออธิบดีเห็นควรให้ยื่นสนับสนุนคำร้อง


ประกาศอธิบดีกรมสรรพากร

เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37)

เรื่อง    กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร สำหรับตราสารบางลักษณะ


  ข้อ 2  ให้กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์ตามมาตรา 103(3) แห่งประมวลรัษฎากร สำหรับตราสารแห่งบัญชีอัตราอากรแสตมป์ ท้ายหมวด 6 ในลักษณะ 2 แห่งประมวลรัษฎากร ดังต่อไปนี้

(3) จ้างทำของ ตามลักษณะแห่งตราสาร 4. แห่งบัญชีอัตราอากรแสตมป์ ดังต่อไปนี้

                      (ก) มีสินจ้างตั้งแต่ 1,000,000 บาทขึ้นไป หรือ...


อ้างอิงคำตอบ


เรื่อง

อากรแสตมป์ กรณีการปิดและการขอคืนอากรแสตมป์สัญญาบริการ 

แหล่งที่มา

ข้อหารือ กรมสรรพากร

วันที่

18/07/2017

เลขที่หนังสือ

กค 0702/4626

ประเภทภาษี

อากรแสตมป์

ข้อกฎหมาย

ตราสาร 4. จ้างทำของ แห่งบัญชีอัตราอากรแสตมป์ ประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54)

ข้อหารือ

บริษัท ซ. (ประเทศไทย) จำกัด (บริษัทฯ) ได้หารือข้อกฎหมายเกี่ยวกับอากรแสตมป์ กรณีการปิดอากรแสตมป์และการขอคืนอากรแสตมป์สำหรับสัญญาบริการ โดยมีรายละเอียดสรุปได้ดังนี้
1. บริษัทฯ จดทะเบียนเป็นนิติบุคคลตามกฎหมายไทย ประกอบกิจการให้บริการทางธุรกิจแก่บริษัทในเครือ ได้ทำสัญญาให้บริการการดำเนินงานทั่วไป บริการทางวิศวกรรมและเทคนิคที่เกี่ยวข้องกับอุตสาหกรรมปิโตรเลียม (สัญญาฯ) กับบริษัทในเครือเมื่อวันที่ 5 สิงหาคม 2558 โดยกำหนดให้สัญญาฯ มีผลใช้บังคับเป็นเวลา 1 ปี เริ่มตั้งแต่วันที่ 1 สิงหาคม 2558 และจะสิ้นสุดในวันที่ 31 กรกฎาคม 2559
2. บริษัทฯ ตกลงเรียกเก็บค่าบริการตามสัญญาฯ จากบริษัทในเครือเป็นรายไตรมาส คำนวณค่าบริการตามสัญญาฯ จากต้นทุนการให้บริการที่เกิดขึ้นบวกกับกำไรตามอัตราที่ตกลงไว้ในสัญญาฯ ซึ่งคาดว่าจะมีมูลค่าไม่น้อยกว่า 1,000,000 บาท โดยได้นำสัญญาฯ ซึ่งมีมูลค่า 55,946,237.66 บาท ไปยื่นต่อพนักงานเจ้าหน้าที่เพื่อให้ทำการสลักหลัง พร้อมทั้งยื่นแบบขอเสียอากรแสตมป์เป็นตัวเงิน (แบบ อ.ส.4) และชำระอากรแสตมป์เมื่อวันที่ 29 กันยายน 2558 จำนวน 55,947 บาท แต่เนื่องจากบริษัทฯ ได้ยื่นแบบ อ.ส.4 เมื่อพ้นเวลาที่กฎหมายกำหนด เจ้าหน้าที่กรมสรรพากรจึงเรียกเก็บเงินเพิ่มอากร 2 เท่าของจำนวนอากรตามมาตรา 113 แห่งประมวลรัษฎากร เป็นเงิน 111,849 บาท บริษัทฯ จึงได้ยื่นคำร้องขอลดเงินเพิ่มจากจำนวน 111,849 บาท คงเหลือเพียง 27,974 บาท และได้ชำระเงินเพิ่มจำนวนดังกล่าวเมื่อวันที่ 30 ตุลาคม 2558 เรียบร้อยแล้ว
3. ในวันที่ 30 ตุลาคม 2558 บริษัทฯ ได้ยื่นแบบ อ.ส.4 ขอชำระอากรแสตมป์เพิ่มในส่วนที่บริษัทฯ ได้ประมาณการมูลค่าของสัญญาฯ ตาม 2. ขาดไป (บริษัทฯ ได้ประมาณการมูลค่าของสัญญาฯ เพิ่มขึ้นอีกจำนวน 220,859,100 บาท) ซึ่งบริษัทฯ ได้ชำระอากรเพิ่มจำนวน 220,860 บาท และเงินเพิ่มจำนวน 88,344 บาท รวมเป็นจำนวน 309,204 บาท ไว้ในวันดังกล่าว พร้อมทั้งได้ยื่นคำร้องขอลดเงินเพิ่มตามมาตรา 113 แห่งประมวลรัษฎากร
 
        4. บริษัทฯ ขอหารือดังนี้
4.1 กรณีสัญญาฯ ไม่ได้กำหนดจำนวนค่าบริการที่แน่นอนไว้ และบริษัทฯ ได้ประมาณการมูลค่าของการให้บริการตามสัญญาฯ ไว้เป็นจำนวน 276,805,337.66 บาท โดยได้ชำระค่าอากรแสตมป์จำนวน 276,807 บาท แก่กรมสรรพากรแล้ว ต่อมา ปรากฏว่าค่าบริการที่เกิดขึ้นจริงมีจำนวนน้อยกว่าที่ได้ ประมาณการไว้ เช่นนี้ บริษัทฯ จะสามารถดำเนินการอย่างไร เพื่อขอคืนค่าอากรแสมตป์ที่ได้ชำระไว้เกิน และในกรณีที่ค่าบริการนั้นมีจำนวนสูงกว่าที่ได้ประมาณการไว้ บริษัทฯ จะต้องชำระค่าอากรแสตมป์เพิ่มให้แก่กรมสรรพากร และต้องเสียเงินเพิ่มหรือไม่ อย่างไร
                4.2 กรณีสัญญาฯ มีข้อตกลงระบุว่า “ให้สัญญามีผลใช้บังคับเป็นเวลา 1 ปี ตั้งแต่วันที่ 1 สิงหาคม 2558 ถึงวันที่ 31 กรกฎาคม 2559 และจะต่ออายุออกไปโดยอัตโนมัติ เว้นแต่คู่สัญญาฝ่ายใดฝ่ายหนึ่งแจ้งขอยกเลิกสัญญา” ดังนั้น เมื่อครบกำหนด 1 ปี และคู่สัญญาไม่ได้แจ้งขอยกเลิกสัญญาฯ จะถือว่า สัญญาฯ ดังกล่าว เริ่มมีผลใช้บังคับต่อไปอีกเป็นเวลา 1 ปี บริษัทฯ จะต้องประมาณค่าบริการที่คาดว่าจะได้รับสำหรับระยะเวลาการให้บริการตั้งแต่วันที่ 1 สิงหาคม 2559 ถึงวันที่ 31 กรกฎาคม 2560 และชำระอากรเป็นตัวเงินต่อพนักงานเจ้าหน้าที่อากรแสตมป์ พร้อมทั้งนำสัญญาฯ ไปยื่นต่อพนักงานเจ้าหน้าที่อากรแสตมป์เพื่อสลักหลังภายใน 15 วันนับแต่วันถัดจากวันที่สัญญาฯ เริ่มมีผลใช้บังคับ (วันที่ 16 สิงหาคม 2559) ใช่หรือไม่

แนววินิจฉัย

  1. กรณีบริษัทฯ ทำสัญญาฯ กับบริษัทในเครือ โดยสัญญาฯ ดังกล่าวเข้าลักษณะเป็นสัญญาจ้างทำของตามลักษณะแห่งตราสาร 4. จ้างทำของ แห่งบัญชีอัตราอากรแสตมป์ และมีมูลค่าตั้งแต่ 1,000,000 บาทขึ้นไป บริษัทฯ ในฐานะผู้รับจ้างมีหน้าที่ต้องชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร โดยต้องนำตราสารมาสลักหลังตามระเบียบของกรมสรรพากรก่อนกระทำตราสาร หรือภายใน 15 วันนับแต่วันถัดจากวันกระทำตราสารนั้น ตามข้อ 2(3)(ก) และข้อ 3(3) ของประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37) เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร สำหรับตราสารบางลักษณะ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 ซึ่งแก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54)ฯ ลงวันที่ 29 ธันวาคม พ.ศ. 2557 ซึ่งการที่บริษัทฯ ไม่ทราบจำนวนค่าจ้างว่าเป็นราคาเท่าใด จึงประมาณจำนวนค่าจ้างตามสมควรแล้วเสียอากรตามจำนวนที่ประมาณการไว้นั้น ย่อมเป็นการปฏิบัติตามหมายเหตุ (1) แห่งลักษณะตราสารดังกล่าว ดังนั้น
 
    1.1 หากภายหลังปรากฏว่า ค่าจ้างที่ประมาณการและเสียอากรไว้นั้นต่ำกว่าค่าจ้างจริง บริษัทฯ ต้องไปชำระค่าอากรเพิ่มในทันทีที่มีการรับเงินค่าจ้างเพิ่มขึ้นนั้น กรณีที่บริษัทฯ ไม่ชำระอากรตามที่กำหนดไว้ในประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37)ฯ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 ซึ่งแก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54)ฯ ลงวันที่ 29 ธันวาคม พ.ศ. 2557 ย่อมมีความผิดต้องระวางโทษปรับไม่เกิน 500 บาท ตามมาตรา 124 แห่งประมวลรัษฎากร และต้องเสียเงินเพิ่มอากร ตามมาตรา 113 แห่งประมวลรัษฎากร
      1.2 
หากภายหลังปรากฏว่า ค่าจ้างที่ประมาณการและเสียอากรไว้นั้นมีจำนวนสูงกว่าค่าจ้างจริง บริษัทฯ ย่อมมีสิทธิขอคืนอากรได้ภายใน 6 เดือนนับแต่วันเสียอากร ตามมาตรา 122 แห่งประมวลรัษฎากร


    2. กรณีสัญญาฯ มีข้อตกลงระบุว่าให้สัญญามีผลใช้บังคับเป็นเวลา 1 ปี และจะต่ออายุออกไปโดยอัตโนมัติ เว้นแต่คู่สัญญาฝ่ายใดฝ่ายหนึ่งแจ้งขอยกเลิกสัญญานั้น หากปรากฏข้อเท็จจริงว่าเมื่อสัญญาฯ ครบกำหนด 1 ปีแล้ว (วันที่ 31 กรกฎาคม 2559) คู่สัญญาฝ่ายใดฝ่ายหนึ่งไม่ได้แจ้งเลิกสัญญา ย่อมถือได้ว่า คู่สัญญาได้ตกลงทำสัญญาฯ ขึ้นใหม่ โดยไม่มีกำหนดเวลา ดังนั้น บริษัทฯ จึงต้องชำระอากรตามจำนวนสินจ้าง ที่ตกลงกันตามสัญญาฯ ใหม่นั้นตามลักษณะแห่งตราสาร 4. จ้างทำของ แห่งบัญชีอัตราอากรแสตมป์ อย่างไรก็ดี หากบริษัทฯ ไม่ทราบจำนวนสินจ้างตามสัญญาฯ ในขณะที่สัญญามีผลใช้บังคับต่อไปนั้น ให้บริษัทฯ ประมาณจำนวนสินจ้างตามสมควรที่คาดว่าจะได้รับสำหรับการให้บริการตามสัญญาฯ และชำระอากรตามลักษณะแห่งตราสารดังกล่าว ซึ่งถ้าหากจำนวนสินจ้างที่ประมาณการไว้นั้นมีมูลค่าตั้งแต่ 1,000,000 บาทขึ้นไป บริษัทฯ ต้องชำระอากรเป็นตัวเงินแทนการปิดแสตมป์ต่อพนักงานเจ้าหน้าที่อากรแสตมป์ โดยบริษัทฯ ต้องนำ สัญญาฯ ดังกล่าว ไปสลักหลังตามระเบียบกรมสรรพากร ก่อนกระทำตราสารหรือภายใน 15 วันนับแต่วันถัดจากวันกระทำตราสารนั้น ทั้งนี้ ตามข้อ 2(3)(ก) และข้อ 3(3) ของประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37) เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากรสำหรับตราสารบางลักษณะ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 ซึ่งแก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54) เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากรสำหรับตราสารบางลักษณะ ลงวันที่ 29 ธันวาคม พ.ศ. 2557

เลขตู้

80/40431


เรื่อง

ติดอากรแสตมป์สัญญารับจ้างประกอบรถบรรทุกให้กับบริษัทที่อยู่เยอรมนี

แหล่งที่มา

Facebook อ.สุเทพ พงษ์พิทักษ์

วันที่

วันที่ถาม 21/12/2024 - วันที่ตอบ 18/01/2025

ข้อกฎหมาย

มาตรา 104 แห่งประมวลรัษฎากร ประกอบกับลักษณะแห่งตราสาร 4 จ้างทำของ

ปุจฉา

เรียนถามเกี่ยวกับการจ่ายอากรแสตมป์ค่ะกรณีบริษัทรับจ้างประกอบรถบรรทุกให้กับบริษัทที่อยู่เยอรมนีสัญญาจะต้องจ่ายอากรแสตมป์ไหมค่ะถ้าจ่ายต้องคำนวณอย่างไรค่ะเนื่องจากยังไม่ทราบจำนวนเงินในทันที

วิสัชนา

1.ตามลักษณะตราสาร 4 แห่งบัญชีอัตราอากรแสตมป์ ท้ายหมวด 6 อากรแสตมป์ แห่งประมวลรัษฎากร

    1.1 กำหนดให้ตราสาร “จ้างทำของ” เป็นตราสารที่ต้องปิดแสตมป์บริบูรณ์

         โดยทั่วไปตราสารจ้างทำของ ได้แก่

         (1) สัญญาจ้างทำของซึ่งผู้รับจ้างตกลงทำการงานสิ่งใดสิ่งหนึ่งจนสำเร็จให้แก่ผู้ว่าจ้าง และผู้ว่าจ้างตกลงจะให้สินจ้างเป็นการตอบแทน โดยคู่สัญญาได้ลงลายมือชื่อทั้งสองฝ่าย (ข้อ 5 ของคำสั่งกรมสรรพากรที่ ป. 153/2559ฯ)

         อย่างไรก็ตาม กรณีที่คู่สัญญามิได้กระทำสัญญาจ้างทำของ หากแต่เป็นตราสาร ซึ่งเกิดขึ้นโดยมีหนังสือโต้ตอบกันและ ถ้าพิสูจน์ได้ว่า หนังสือฉบับหนึ่งฉบับใดที่จำเป็นในการทำให้เกิดสัญญานั้นขึ้น เนื่องจากคำเสนอ และคำสนอง ถูกต้องตรงกัน ก็ให้ปิดอากรแสตมป์ครบจำนวน และขีดฆ่าแสตมป์บนหนังสือโต้ตอบฉบับนั้น

    1.2 อัตราอากรแสตมป์

         อัตรา 1 บาทต่อทุกจำนวนเงิน 1,000 บาท หรือเศษของ 1,000 บาท แห่งสินจ้างที่กำหนดไว้ในตราสารจ้างทำของ

         หมายเหตุ

         (1) ถ้าในเวลากระทำสัญญาจ้างทำของไม่ทราบจำนวนสินจ้างว่าเป็นราคาเท่าใด ให้ประมาณจำนวนสินจ้างตามสมควร แล้วเสียอากรตามจำนวนสินจ้างที่ประมาณนั้น

         (2) ถ้ามีการรับเงินสินจ้างเป็นคราว ๆ และอากรที่เสียไว้เดิมยังไม่ครบให้เสียอากรเพิ่มเติมให้ครบตามจำนวนที่ต้องเสียทุกครั้งในทันทีที่มีการรับเงิน

         (3) เมื่อการรับจ้างทำของได้สิ้นสุดลงแล้วและปรากฏว่าได้เสียอากรเกินไปไม่น้อยกว่า 2 บาท ให้ขออากรแสตมป์คืนได้ภายใน 6 เดือน นับแต่วันที่ได้เสียอากรแสตมป์ ตามมาตรา 122 แห่งประมวลรัษฎากร  

    1.3 ผู้มีหน้าที่เสียอากรแสตมป์ ได้แก่ “ผู้รับจ้าง”

    1.4 ผู้มีหน้าที่ขีดฆ่า ได้แก่ ผู้รับจ้างเป็น เพื่อมิให้ใช้แสตมป์ได้อีก โดยในกรณีแสตมป์ปิดทับได้ลงลายมือชื่อ หรือลงชื่อห้างร้านบนแสตมป์ หรือขีดเส้นคร่อมฆ่าแสตมป์ที่ปิดทับกระดาษ และลงวัน เดือน ปีที่กระทำสิ่งเหล่านี้ด้วย

    1.5 วิธีการเสียอากรแสตมป์

         (1) กรณีตราสารจ้างทำของตามลักษณะแห่งตราสาร 4. จ้างทำของ แห่งบัญชีอัตราอากรแสตมป์ มีมูลค่าน้อยกว่า 1,000,000 บาท ให้เสียอากรโดยปิดแสตมป์ทับกระดาษ เป็นราคาไม่น้อยกว่าอากรที่ต้องเสีย และขีดฆ่าแสตมป์นั้นแล้ว หรือชําระเป็นตัวเงินเป็นราคาไม่น้อยกว่าอากรที่ต้องเสีย

         (2) กรณีตราสารจ้างทำของตามลักษณะแห่งตราสาร 4. จ้างทำของ แห่งบัญชีอัตราอากรแสตมป์ มีมูลค่าตั้งแต่ 1,000,000 บาทขึ้นไป ผู้รับจ้างมีหน้าที่ต้องชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร โดยต้องนำตราสารมาสลักหลังตามระเบียบของกรมสรรพากรก่อนกระทำตราสาร หรือภายใน 15 วัน นับแต่วันถัดจากวันกระทำตราสารนั้น ตามข้อ 2 (3) (ก) และข้อ 3 (3) ของประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37) เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร สำหรับตราสารบางลักษณะ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 ซึ่งแก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54)ฯ ลงวันที่ 29 ธันวาคม พ.ศ. 2557 

         ตราสารที่ต้องเสียอากรแสตมป์เป็นตัวเงิน หากมิได้มีการชําระอากรแสตมป์เป็นตัวเงิน ถือว่าตราสารนั้นไม่ได้ปิดแสตมป์บริบูรณ์ ต้องชําระอากรแสตมป้เป็นตัวเงินและเสียเงินเพิ่มอากร ตามมาตรา 113 และมาตรา 114 แห่งประมวลรัษฎากร (ข้อ 2 วรรคสอง ของคำสั่งกรมสรรพากรที่ ป. 153/2559ฯ)

2. การยกเว้นอากรแสตมป์

    สัญญาที่ทำขึ้นนอกประเทศไทย และการปฏิบัติตามข้อสัญญานั้นมิได้ทำในประเทศไทย ได้รับยกเว้นไม่ต้องเสียอากรแสตมป์

3. สำหรับตราสารที่ได้กระทำในต่างประเทศและการปฏิบัติตามข้อสัญญานั้นได้ทำในประเทศไทยเช่นนี้ ผู้ทรงตราสารมีหน้าที่ต้องเสียอากรแสตมป์ภายใน 30 วันนับแต่วันที่ได้รับตราสารนั้นตามมาตรา 111 แห่งประมวลรัษฎากร ดังนี้

    “มาตรา 111 ถ้าตราสารที่ต้องเสียอากรได้ทำขึ้นนอกสยาม ให้เป็นหน้าที่ของผู้ทรงตราสารคนแรกในสยาม ต้องเสียอากรโดยปิดแสตมป์ครบจำนวนอากรและขีดฆ่าภายใน 30 วันนับแต่วันที่ได้รับตราสารนั้น ถ้าไม่ปฏิบัติตามนี้ ให้ถือว่าเป็นตราสารที่มิได้ปิดแสตมป์บริบูรณ์

ถ้ามิได้ปฏิบัติตามความในวรรคก่อน  ผู้ทรงคนใดคนหนึ่งแห่งตราสารต้องเสียอากร  โดยปิดแสตมป์ครบจำนวนอากรและขีดฆ่าก่อนแล้วจึงจะยื่นตราสารเพื่อให้จ่ายเงิน  รับรอง  สลักหลัง  โอนหรือถือเอาประโยชน์ได้

         ผู้ทรงตราสารคนใดได้ตราสารตามความในมาตรานี้ไว้ในครอบครองก่อนพ้นกำหนดที่กล่าวไว้ในวรรคหนึ่งผู้ทรงคนนั้นจะเสียอากรโดยปิดแสตมป์ครบจำนวนอากรและขีดฆ่าก็ได้ โดยมีสิทธิไล่เบี้ยจากผู้ทรงคนก่อน ๆ”

    หมายเหตุ กรณีที่ตราสารที่ต้องเสียอากรได้ทำขึ้นในต่างประเทศ หากมีการนำสำเนาตราสารดังกล่าวเข้ามาในประเทศไทย หรือส่งภาพถ่ายตราสารดังกล่าวมาให้ผู้รับในประเทศไทยทางอีเมล เนื่องจากสำเนาตราสารไม่มีสภาพเป็นต้นฉบับ คู่ฉบับหรือคู่ฉีกของตราสาร ดังนั้น สำเนาตราสารที่นำเข้ามาในประเทศหรือภาพถ่ายตราสารที่ส่งมาให้ผู้รับในประเทศไทยทางอีเมล จึงไม่อยู่ในบังคับต้องเสียอากรแสตมป์ตามมาตรา 104 แห่งประมวลรัษฎากร แต่อย่างใด

ต่อข้อถาม ขอเรียนว่า

กรณีบริษัทฯ ประกอบกิจการรับจ้างประกอบรถบรรทุกให้กับบริษัทที่อยู่เยอรมนี ต้องพิจารณาว่า การปฏิบัติตามข้อสัญญาดังกล่าว กระทำในประเทศไทยหรือไม่

1. หากการปฏิบัติตามข้อสัญญาดังกล่าว กระทำในประเทศไทยสัญญาจ้างประกอบรถบรรทุก ย่อมเป็นตราสารที่อยู่ในบังคับต้องเสียอากรแสตมป์ ตามมาตรา 104 แห่งประมวลรัษฎากร ประกอบกับลักษณะแห่งตราสาร 4 จ้างทำของ ในอัตรา 1 บาท ต่อทุกจำนวนเงิน 1,000 บาท หรือเศษของ 1,000 บาท แห่งสินจ้างที่กำหนดไว้ในตราสารจ้างทำของ  

    ตราสารจ้างทำของที่ต้องเสียอากร ไม่ทราบจำนวนค่าจ้างว่าเป็นราคาเท่าใด จึงประมาณจำนวนค่าจ้างตามสมควรแล้วเสียอากรตามจำนวนที่ประมาณการไว้นั้น ย่อมเป็นการปฏิบัติตามหมายเหตุ (1) แห่งลักษณะตราสารดังกล่าว ดังนั้น

     (1) หากภายหลังปรากฏว่า ค่าจ้างที่ประมาณการและเสียอากรไว้นั้นต่ำกว่าค่าจ้างจริง บริษัทฯ ต้องไปชำระค่าอากรเพิ่มในทันทีที่มีการรับเงินค่าจ้างเพิ่มขึ้นนั้น กรณีที่บริษัทฯ ไม่ชำระอากรตามที่กำหนดไว้ในประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37)ฯ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 ซึ่งแก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54)ฯ ลงวันที่ 29 ธันวาคม พ.ศ. 2557 ย่อมมีความผิดต้องระวางโทษปรับไม่เกิน 500 บาท ตามมาตรา 124 แห่งประมวลรัษฎากร และต้องเสียเงินเพิ่มอากร ตามมาตรา 113 แห่งประมวลรัษฎากร

    (2) หากภายหลังปรากฏว่า ค่าจ้างที่ประมาณการและเสียอากรไว้นั้นมีจำนวนสูงกว่าค่าจ้างจริง บริษัทฯ ย่อมมีสิทธิขอคืนอากรได้ภายใน 6 เดือนนับแต่วันเสียอากร ตามมาตรา 122 แห่งประมวลรัษฎากร

2.หากการปฏิบัติตามข้อสัญญาดังกล่าว กระทำในต่างประเทศ สัญญาจ้างประกอบรถบรรทุก ในต่างประเทศย่อมเป็นตราสารที่ไม่อยู่ในบังคับต้องเสียอากรแสตมป์แต่อย่างใด


 เครดิต
อาจารย์หยี พูนพิศ ชวลิตนิธิกุล

ขอขอบคุณข้อมูลจากFB อ.สุเทพ พงษ์พิทักษ์ ที่อนุญาตให้นำความรู้ดีๆ มาเเบ่งปันใน Website Tax-EZ ค่ะคลิ๊กที่นี่ เพื่อติดตามFB เพจ "อาจารย์ สุเทพ พงษ์พิทักษ์"


เรื่อง

สัญญาจ้างทำของมูลค่าเกิน 1 ล้านบาท แต่ทำการติดอากรแสตมป์แบบดวง ต้องไปติดเป็นตัวเงินเพิ่ม

แหล่งที่มา

Facebook อ.สุเทพ พงษ์พิทักษ์

วันที่

วันที่ถาม 11/07/2024 - วันที่ตอบ 10/08/2024

ประเภทภาษี

อากรแสตมป์

ข้อกฎหมาย

มาตรา 113 และ 114 แห่งประมวลรัษฎากร, คำสั่งกรมสรรพากรที่ ป. 153/2559

ปุจฉา

ไปตรวจเจอสัญญางานจ้างทำของปี 2566 ทางผู้รับจ้าง (Supplier) ติดอากรแสตมป์แบบดวง ซึ่งสัญญา 2.8 ล้านบาท เกิน 1 ล้านบาท ตามที่สรรพากรแจ้ง แบบนี้ผิดหรือเปล่าคะ หรือจะต้องให้เขาไปติดอากรเป็นตัวเงินแทนคะ และเสียค่าปรับเพิ่มใช่ไหมคะ

วิสัชนา

1.ตามข้อ 2 วรรคสอง ของคำสั่งกรมสรรพากรที่ ป. 153/2559 เรื่อง การเสียอากรสำหรับตราสารการเช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ และตราสารจ้างทำของ ลงวันที่ 24 พฤษภาคม พ.ศ. 2559 วางแนวทางปฏิบัติเกี่ยวกับตราสารที่ต้องเสียอากรแสตมป์เป็นตัวเงินว่า ตราสารตามวรรคหนึ่ง หากมิได้มีการชําระอากรแสตมป์เป็นตัวเงิน ถือว่าตราสารนั้นไม่ได้ปิดแสตมป์บริบูรณ์ ต้องชําระอากรแสตมป์เป็นตัวเงิน และเสียเงินเพิ่มอากร ตามมาตรา 113 และ 114 แห่งประมวลรัษฎากร

    “ข้อ 2 ตราสารดังต่อไปนี้ต้องชําระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร

         (1) เช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ

              (ก) ตราสารที่มีค่าเช่าตั้งแต่ 1,000,000 บาทขึ้นไป สำหรับตราสารที่กระทำตั้งแต่วันที่ 5 เมษายน พ.ศ. 2558 เป็นต้นไป

              (ข) ตราสารที่รัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นเป็นผู้เช่า หรือ

              (ค) ตราสารที่ต้องจดทะเบียนต่อพนักงานเจ้าหน้าที่ผู้รับจดทะเบียนสิทธิและนิติกรรมตามประมวลกฎหมายที่ดิน

         (2) จ้างทำของ

              (ก) ตราสารที่มีสินจ้างตั้งแต่ 1,000,000 บาทขึ้นไป สำหรับตราสารที่กระทำตั้งแต่วันที่ 5 เมษายน พ.ศ. 2558 เป็นต้นไป หรือ

              (ข) ตราสารที่รัฐบาล องค์การของรัฐบาล เทศบาล สุขาภิบาล หรือองค์การบริหารราชการส่วนท้องถิ่นเป็นผู้ว่าจ้างและมีสินจ้างตั้งแต่ 200,000 บาทขึ้นไป

         ตราสารตามวรรคหนึ่ง หากมิได้มีการชําระอากรแสตมป์เป็นตัวเงิน ถือว่าตราสารนั้นไม่ได้ปิดแสตมป์บริบูรณ์ ต้องชําระอากรแสตมป์เป็นตัวเงิน และเสียเงินเพิ่มอากร ตามมาตรา 113 และ 114 แห่งประมวลรัษฎากร”


2. ตามคำสั่งกรมสรรพากรที่ ท.ป. 84/2542 เรื่อง หลักเกณฑ์การลดเงินเพิ่มอากร ตามมาตรา 113 และมาตรา 114 แห่งประมวลรัษฎากร ลงวันที่ 27 กันยายน พ.ศ. 2542 อธิบดีกรมสรรพากรอาศัยอำนาจตามความในข้อ 3 วรรคสอง แห่งกฎกระทรวงฉบับที่ 129 (พ.ศ. 2512) ออกตามความในประมวลรัษฎากร ว่าด้วยอากรแสตมป์และอากรมหรสพ  กำหนดหลักเกณฑ์การลดเงินเพิ่มอากรตามมาตรา 113 และมาตรา 114 แห่งประมวลรัษฎากร ดังต่อไปนี้

    "ข้อ 1 ให้ผู้มีหน้าที่เสียอากรซึ่งต้องรับผิดเสียเงินเพิ่มอากรตามมาตรา 113 และมาตรา 114 แห่งประมวลรัษฎากร เนื่องจากนำตราสารที่ถูกกำหนดให้ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร ตามประกาศอธิบดีกรมสรรพากร ซึ่งออกโดยอาศัยอำนาจตามมาตรา 123 ทวิ แห่งประมวลรัษฎากรไปชำระอากรโดยวิธีปิดแสตมป์ลงบนตราสารดังกล่าว เมื่อผู้มีหน้าที่เสียอากรนำตราสารดังกล่าวไปชำระอากรเป็นตัวเงินพร้อมกับเงินเพิ่มอากรให้เสียเงินเพิ่มอากรร้อยละ 1.5 ต่อเดือนหรือเศษของเดือนของเงินอากรนับแต่วันที่ต้องชำระอากร

         การเสียเงินเพิ่มอากรตามวรรคหนึ่งให้ใช้บังคับกับเงินเพิ่มอากรที่คำนวณจากเงินอากรที่ต้องเสียเฉพาะกรณีที่ผู้มีหน้าที่เสียอากรได้ปิดแสตมป์ลงบนตราสารที่ถูกกำหนดให้ชำระอากรเป็นตัวเงินตั้งแต่วันที่ 1 กรกฎาคม พ.ศ. 2542 เป็นต้นไป

     ข้อ 2 คำสั่งนี้ให้ใช้บังคับตั้งแต่วันที่ 1 กรกฎาคม 2542 เป็นต้นไป"


3. ตามมาตรา 122 แห่งประมวลรัษฎากร กำหนดให้ผู้มีหน้าที่เสียอากรแสตมป์ที่ได้เสียอากรแสตมป์เกินกว่าจำนวนที่ต้องเสียตามบัญชีอัตราอากรแสตมป์ มีสิทธิยื่นคำร้องขอคืนอากรแสตมป์ส่วนที่เกินไปนั้น ต่อพนักงานเจ้าหน้าที่ ภายในเวลา 6 เดือน นับแต่วันเสียอากร หรือค่าเพิ่มอากร พร้อมทั้งชี้แจงเหตุผล และเอกสารซึ่งพนักงานเจ้าหน้าที่หรืออธิบดีกรมสรรพากเห็นควรให้ยื่นสนับสนุนคำร้อง เพื่อประกอบการพิจารณาคืนเงินค่าอากรแสตมป์ เมื่ออธิบดีกรมสรพากรพิจารณาเห็นว่า เกินไปจริงก็ให้คืนค่าอากรหรือค่าเพิ่มอากรที่เกินไปนั้นแก่ผู้เสียอากรได้ แต่คำร้องที่กล่าวนั้นต้องยื่น


ต่อข้อถาม ขอเรียนว่า

1. กรณีบริษัทฯ ทำสัญญารับจ้างทำของในปี พ.ศ. 2566 (Supplier) มูลค่าจ้างทำของตามสัญญาจำนวน 2.8 ล้านบาท ซึ่งตามประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 37) เรื่อง กำหนดวิธีการชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากรสำหรับตราสารบางลักษณะ ลงวันที่ 2 ธันวาคม พ.ศ. 2538 แก้ไขเพิ่มเติมโดยประกาศอธิบดีกรมสรรพากร เกี่ยวกับอากรแสตมป์ (ฉบับที่ 54) ลงวันที่ 29 ธันวาคม พ.ศ. 2557 ประกอบกับข้อ 2 ของคำสั่งกรมสรรพากรที่ ป. 153/2559 เรื่อง การเสียอากรสำหรับตราสารการเช่าที่ดิน โรงเรือน สิ่งปลูกสร้างอย่างอื่น หรือแพ และตราสารจ้างทำของ ลงวันที่ 24 พฤษภาคม พ.ศ. 2559 กำหนดให้ตราสารจ้างทำของที่มีมูลค่าจ้างทำของตั้งแต่ 1 ล้านบาทขึ้นไป ให้ต้องเสียอากรแสตมป์เป็นตัวเงิน  


2. กรณีตราสารจ้างทำของที่มีมูลค่าจ้างตั้งแต่ 1 ล้านบาทขึ้นไป มิได้มีการชําระอากรแสตมป์เป็นตัวเงิน ถือว่าตราสารนั้นไม่ได้ปิดแสตมป์บริบูรณ์ ต้องชําระอากรแสตมป์เป็นตัวเงิน และเสียเงินเพิ่มอากร ตามมาตรา 113 และ 114 แห่งประมวลรัษฎากร

    ซึ่งตามข้อ 1 ของคำสั่งกรมสรรพากรที่ ท.ป. 84/2542 เรื่อง หลักเกณฑ์การลดเงินเพิ่มอากร ตามมาตรา 113 และมาตรา 114 แห่งประมวลรัษฎากร ลงวันที่ 27 กันยายน พ.ศ. 2542 อธิบดีกรมสรรพากรอาศัยอำนาจตามความในข้อ 3 วรรคสอง แห่งกฎกระทรวงฉบับที่ 129 (พ.ศ. 2512) ออกตามความในประมวลรัษฎากร ว่าด้วยอากรแสตมป์และอากรมหรสพ  กำหนดให้ผู้มีหน้าที่เสียอากรซึ่งต้องรับผิดเสียเงินเพิ่มอากรตามมาตรา 113 และมาตรา 114 แห่งประมวลรัษฎากร เนื่องจากนำตราสารที่ถูกกำหนดให้ชำระอากรเป็นตัวเงินแทนการปิดแสตมป์อากร ตามประกาศอธิบดีกรมสรรพากร ซึ่งออกโดยอาศัยอำนาจตามมาตรา 123 ทวิ แห่งประมวลรัษฎากรไปชำระอากรโดยวิธีปิดแสตมป์ลงบนตราสารดังกล่าว เมื่อผู้มีหน้าที่เสียอากรนำตราสารดังกล่าวไปชำระอากรเป็นตัวเงินพร้อมกับเงินเพิ่มอากรให้เสียเงินเพิ่มอากรร้อยละ 1.5 ต่อเดือน หรือเศษของเดือนของเงินอากรนับแต่วันที่ต้องชำระอากร


ขอขอบคุณข้อมูลจาก FB อ.สุเทพ พงษ์พิทักษ์ ที่อนุญาตให้นำความรู้ดีๆ มาเเบ่งปันใน Website Tax-EZ ค่ะ

คลิ๊กที่นี่ เพื่อติดตาม FB เพจ "อาจารย์ สุเทพ พงษ์พิทักษ์"


หมายเหตุ : TAX CASE STUDY จาก Tax-EZ Website เป็นเพียงเคสตัวอย่างเท่านั้น กรุณาตรวจสอบข้อมูลก่อนนำไปใช้อ้างอิง
เว็บไซต์นี้ใช้คุกกี้เพื่อให้คุณได้รับประสบการณ์การท่องเว็บที่ดีขึ้น ข้อตกลงและนโยบายความเป็นส่วนตัว
ยอมรับ