Case study
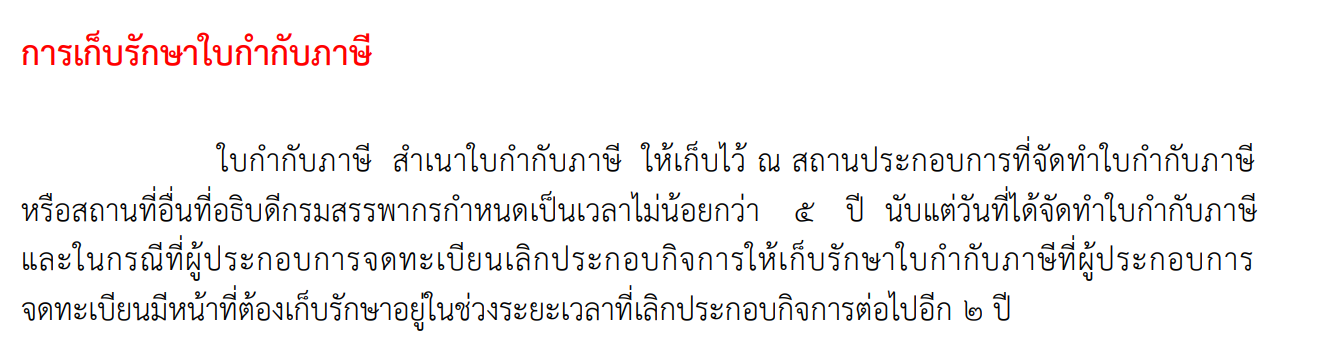
ระยะเวลา การเก็บเอกสารทางบัญชีและภาษี
| เรื่อง | ระยะเวลา การเก็บเอกสารทางบัญชีและภาษี | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| แหล่งที่มา | Case study | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| วันที่ | 26/06/2025 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ประเภทภาษี | ภาษีเงินได้นิติบุคคล,ภาษีมูลค่าเพิ่ม | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| ข้อกฎหมาย | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| คำถาม | บริษัทเป็นผู้ประกอบการจดทะเบียนภาษีมูลค่าเพิ่ม คำถาม 1. บริษัทต้องเก็บเอกสารกี่ปี เเละ เก็บเอกสารอะไรบ้าง 2. การเก็บเอกสาร 2.1) กำหนดให้ต้องจัดเก็บมี 5 ประเภท คือ ต้นฉบับใบกำกับภาษีซื้อ สำเนาใบกำกับภาษีขาย รายงานภาษีซื้อ รายงานภาษีขาย เเละ รายงานสินค้าและวัตถุดิบ เท่านั้นใช่หรือไม่ 2.2) รายงานภาษีซื้อ รายงานภาษีขาย สามารถจัดเก็บเป็นรูปแบบ excel หรือ PDF และ save ไว้ใน computer ได้หรือไม่ หรือต้องเก็บในรูปแบบกระดาษเท่านั้น 2.3) เอกสารการจ่ายชำระเงิน และรับชำระเงิน จำเป็นต้องเก็บด้วยหรือไม่ |
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| คำตอบ | ตอบ 1 บริษัทต้องเก็บเอกสารกี่ปี เเละ เก็บเอกสารอะไรบ้าง
อ้างอิง
( * อ้างอิง 10 ปี ได้จาก มาตรา 193/31 สิทธิเรียกร้องของรัฐที่จะเรียกเอาค่าภาษีอากรให้มีกำหนดอายุความสิบปี ส่วนสิทธิเรียกร้องของรัฐที่จะเรียกเอาหนี้อย่างอื่นให้บังคับตามบทบัญญัติในลักษณะนี้)
ตอบ 2 ประเภทเอกสารตามมาตรา 87/3 และวิธีในการเก็บเอกสาร ตามประมวลรัษฎากร กำหนดให้ผู้ประกอบการจดทะเบียน จัดทำรายงานเกี่ยวกับภาษีมูลค่าเพิ่ม 3 ประเภท ตาม มาตรา 87 แห่งประมวลรัษฎากร
จัดเก็บ ต้นฉบับใบกำกับภาษีซื้อ ตาม มาตรา 82/5 แห่งประมวลรัษฎากร จัดทำใบกำกับภาษีและ สำเนา ตาม มาตรา 86แห่งประมวลรัษฎากร จัดเก็บ รายงานภาษีซื้อ รายงานภาษีขาย สำเนาใบกำกับภาษีขาย พร้อมทั้งเอกสารประกอบ ตาม มาตรา 87/3 แห่งประมวลรัษฎากร สรุป คำถาม 2.1) กำหนดให้ต้องจัดเก็บมี 5 ประเภท คือ ต้นฉบับใบกำกับภาษีซื้อ สำเนาใบกำกับภาษีขาย รายงานภาษีซื้อ รายงานภาษีขาย เเละ รายงานสินค้าและวัตถุดิบ เท่านั้นใช่หรือไม่ คำตอบ ใช่ค่ะ แต่ว่าต้องเพิ่ม เอกสารประกอบ เช่น ถ้าส่งออกสินค้า ก็จะมีใบขนสินค้าขาออก สินค้าสูญหายก็จะมีใบแจ้งความ การนำเข้า ก็จะมีใบขนขาเข้า เป็นต้น
คำถาม 2.2) รายงานภาษีซื้อ รายงานภาษีขาย สามารถจัดเก็บเป็นรูปแบบ excel หรือ PDF และ save ไว้ใน computer ได้หรือไม่ หรือต้องเก็บในรูปแบบกระดาษเท่านั้น คำตอบ สามารถเก็บได้ค่ะ เนื่องจากรายงานปกติ จะทำในคอมพิวเตอร์ (Excel หรือ โปรแกรมสำเร็จรูป อยู่แล้ว) ถ้าอนาคตเจ้าหน้าที่ขอ ก็สามารถ Re-Print ได้ แต่อย่างไรก็ตาม แนะนำว่าควรเก็บเป็นกระดาษ โดยปะหน้าเอกสาร ต้นฉบับใบกำกับภาษีซื้อ และ ปะหน้าสำเนาใบกำกับภาษีขาย จะดีกว่านะคะ ไม่เชข่นนั้นมีโอกาสสูงมากที่จะหาเอกสารไม่เจอ หรือ เอกสารรายงานไม่ตรงกับเอกสารใบกำกับ คำถาม 2.3) เอกสารการจ่ายชำระเงิน และรับชำระเงิน จำเป็นต้องเก็บด้วยหรือไม่ คำตอบ จำเป็นต้องเก็บรักษาค่ะ ทั้งนี้ ตาม มาตรา 14 แห่ง พระราชบัญญัติการบัญชี พ.ศ. 2543 และ มาตรา 23 แห่งประมวลรัษฎากร
|
||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| หมายเหตุ : TAX CASE STUDY จาก Tax-EZ Website เป็นเพียงเคสตัวอย่างเท่านั้น กรุณาตรวจสอบข้อมูลก่อนนำไปใช้อ้างอิง | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||